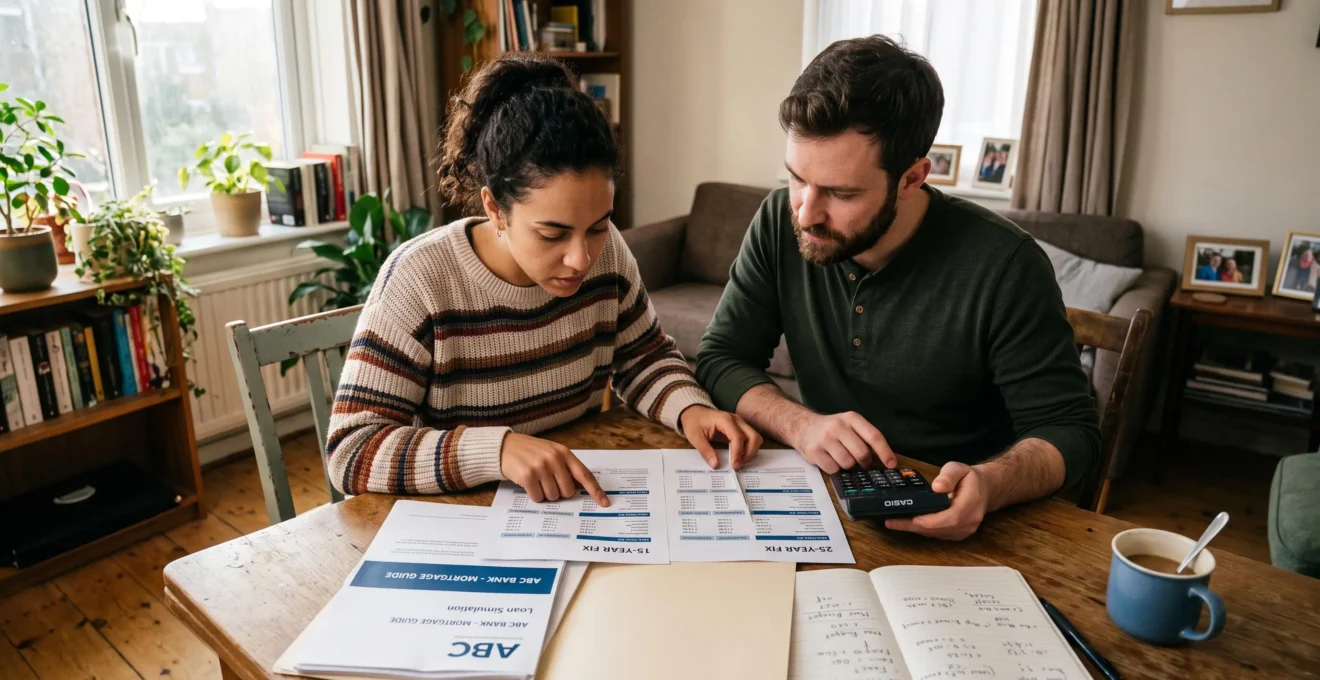
Choisir une durée de remboursement immobilier consiste à trouver un équilibre entre une mensualité supportable aujourd’hui et un coût de financement acceptable sur plusieurs années. Un crédit court limite généralement les intérêts, mais impose des échéances plus élevées. Un crédit long soulage le budget mensuel, au prix d’un remboursement du capital plus lent et d’un coût total souvent supérieur.
Le bon choix n’est donc pas nécessairement la durée la plus courte proposée par la banque, ni celle qui maximise le montant empruntable. Il dépend des revenus réguliers du foyer, des charges futures, du reste à vivre, de l’épargne disponible et des possibilités d’adaptation du contrat.
Pour décider, il faut comparer plusieurs durées à montant emprunté identique, puis vérifier ce que chacune permet réellement de financer. Les principes financiers sont largement transposables aux pays francophones, mais les règles françaises citées ci-dessous ne s’appliquent pas automatiquement en Belgique, en Suisse, au Luxembourg, au Canada ou dans d’autres pays.
Choisir sa durée de crédit immobilier : l’essentiel
- Une durée courte réduit généralement les intérêts, mais exige une mensualité plus élevée et peut fragiliser le budget.
- Une durée longue améliore la capacité d’emprunt mensuelle, mais ralentit la constitution du capital immobilier et renchérit le financement.
- La meilleure durée est celle qui préserve le reste à vivre, permet de continuer à épargner et reste compatible avec les changements prévisibles du foyer.
- Pourquoi un prêt plus long peut-il coûter beaucoup plus cher malgré une mensualité plus faible ?
- Comment comparer un crédit sur 15, 20 et 25 ans sans se limiter à la mensualité ?
- Prêt court ou prêt long : lequel privilégier pour un premier achat immobilier ?
- Quels risques prendre en compte avant de raccourcir fortement la durée d’un prêt ?
- Quand envisager de raccourcir la durée restante de son crédit immobilier ?
- Mensualité constante ou modulable : laquelle convient à des revenus variables ?
- 15, 20 ou 25 ans : quelle durée augmente votre capacité d’achat sans trop renchérir le crédit ?
- Comment calculer sa capacité d’emprunt avant de commencer les visites immobilières ?
Pourquoi un prêt plus long peut-il coûter beaucoup plus cher malgré une mensualité plus faible ?
Un prêt immobilier plus long coûte généralement davantage parce que les intérêts sont calculés sur un capital restant dû qui diminue plus lentement. Même lorsque le taux nominal reste identique, multiplier les échéances augmente les intérêts cumulés. À cela peuvent s’ajouter des cotisations d’assurance plus nombreuses, selon la formule retenue et les conditions du contrat.
Dans un crédit amortissable classique, chaque mensualité rembourse une partie du capital et paie les intérêts calculés sur le solde restant. Au début, ce solde est élevé. Lorsque la durée s’allonge, une plus petite partie du capital est généralement remboursée chaque mois, ce qui maintient plus longtemps une base importante de calcul des intérêts.
Ce mécanisme est confirmé par la fiche pratique de l’ANIL sur le contrat de crédit immobilier, qui souligne le lien entre durée longue, amortissement plus lent et montant d’intérêts plus élevé.
Le tableau suivant illustre les conséquences d’un allongement de durée, à capital initial et taux nominal identiques, sans supposer de taux particulier.
| Critère | 15 ans | 20 ans | 25 ans |
|---|---|---|---|
| Mensualité hors assurance | La plus élevée | Intermédiaire | La plus faible |
| Capital remboursé chaque année | Plus rapidement | À un rythme intermédiaire | Plus lentement |
| Intérêts cumulés à taux identique | Les moins élevés | Intermédiaires | Les plus élevés |
| Durée des engagements financiers | Plus courte | Intermédiaire | Plus longue |
L’écart de coût entre les durées n’est pas proportionnel au nombre d’années ajouté. Il dépend du taux appliqué, du capital et de la structure des remboursements. Il serait donc trompeur d’en déduire un pourcentage universel de surcoût.
Il faut également distinguer trois postes : les intérêts du crédit, l’assurance emprunteur et les frais de garantie. L’assurance peut représenter un coût cumulé plus important lorsqu’elle reste due plus longtemps, mais cela dépend de son tarif, de son assiette de calcul et des garanties. Les frais de garantie ne progressent pas automatiquement avec chaque année supplémentaire : ils dépendent notamment du financement et du dispositif de garantie.
Le principal piège consiste à juger une offre uniquement sur une mensualité confortable. Le financement peut rendre le logement accessible immédiatement tout en augmentant sensiblement son coût d’acquisition global. Sans comparaison, l’acheteur risque également de sous-estimer le budget réellement consacré au projet lorsqu’il négocie son prix.
Une mensualité réduite peut néanmoins être un choix raisonnable si elle protège l’équilibre financier du foyer. L’étape suivante consiste à mesurer objectivement ce que chaque durée apporte et ce qu’elle coûte.
Comment comparer un crédit sur 15, 20 et 25 ans sans se limiter à la mensualité ?
Pour comparer un crédit sur 15, 20 et 25 ans, examinez trois indicateurs : la mensualité totale, le coût global du financement et le capital remboursé après cinq ou dix ans. Complétez cette analyse par le reste à vivre et les conditions contractuelles. La durée la moins chère n’est intéressante que si les remboursements restent financièrement supportables.
Une comparaison fiable commence par des simulations établies sur le même capital emprunté, avec les mêmes hypothèses de taux et des frais clairement détaillés. Il faut ensuite comparer les offres réellement proposées par les établissements, car les taux, l’assurance et les frais peuvent varier selon la durée.
- La mensualité totale : elle représente l’effort immédiat, assurance comprise lorsqu’elle est exigée. Elle doit rester compatible avec les charges régulières du logement.
- Le coût global du financement : il inclut notamment les intérêts et les frais liés au crédit. Il permet d’apprécier ce que coûte réellement le choix d’une durée.
- Le capital restant dû : il indique la dette qui subsisterait en cas de revente, de remboursement anticipé ou de nouveau projet immobilier.
Le tableau d’amortissement constitue le document central pour cette dernière mesure. Pour chaque échéance, il distingue le capital remboursé des intérêts versés. Il permet notamment d’identifier le moment où la part de capital dans une échéance dépasse celle des intérêts, mais aussi de calculer le capital total déjà amorti à une date donnée.
La bascule entre intérêts et capital dépend du taux et de la durée. Elle ne survient pas systématiquement après un nombre d’années fixe. Sur un prêt long, la progression de la part de capital remboursée est généralement plus lente. Deux échéances proches peuvent ainsi correspondre à des situations patrimoniales très différentes après plusieurs années.
Pour comparer les coûts, il faut aussi distinguer le taux nominal du taux annuel effectif global (TAEG). Le taux nominal sert au calcul des intérêts. Le TAEG inclut les frais qui entrent réglementairement dans son calcul, notamment certaines assurances, garanties et commissions obligatoires. La fiche ABE Infoservice sur le crédit immobilier explique précisément cette distinction pour les financements français.
Le TAEG facilite la comparaison des offres, mais ne remplace ni le montant total à rembourser ni l’analyse du budget. Lorsque les durées diffèrent, il faut regarder ces éléments conjointement.
Enfin, calculez le reste à vivre après crédit, assurances, charges de copropriété éventuelles, énergie, fiscalité immobilière et dépenses habituelles. Une simulation qui respecte un plafond d’endettement peut malgré tout laisser trop peu d’argent pour les imprévus.
Cette méthode est particulièrement importante lors d’un premier achat, car les besoins financiers du ménage peuvent évoluer rapidement après l’installation.
Prêt court ou prêt long : lequel privilégier pour un premier achat immobilier ?
Pour un premier achat immobilier, une durée intermédiaire ou longue peut être préférable lorsque l’apport est limité et que les revenus sont encore susceptibles d’évoluer. Un prêt court reste intéressant si les mensualités permettent de conserver une épargne suffisante. L’arbitrage dépend surtout de la solidité du budget et des projets de vie.
Le primo-accédant dispose souvent de moins de patrimoine mobilisable qu’un propriétaire expérimenté. L’achat nécessite pourtant de financer plusieurs dépenses au-delà du prix du bien : frais d’acquisition, déménagement, travaux éventuels et équipement du logement.
Dans cette situation, un prêt long peut jouer un rôle de réserve de souplesse budgétaire. La mensualité contractuelle plus faible laisse davantage de marge pour reconstituer l’épargne ou absorber de nouvelles charges. Si les revenus progressent durablement, l’emprunteur pourra ensuite envisager une modulation à la hausse ou un remboursement anticipé, sous réserve des conditions du contrat.
Cette stratégie n’équivaut toutefois pas à un prêt court dès l’origine. Tant que les remboursements supplémentaires ne sont pas effectués, les intérêts continuent de s’accumuler sur un capital qui diminue plus lentement. Le coût de la souplesse doit donc être accepté dès la signature.
| Situation | Orientation à étudier | Point de vigilance |
|---|---|---|
| Revenus stables et épargne confortable | Durée plus courte | Préserver une marge pour les charges futures |
| Apport limité et fortes dépenses d’installation | Durée plus longue | Surveiller le coût total du financement |
| Revenus en progression probable | Durée prudente avec souplesse contractuelle | Ne pas considérer une hausse future comme acquise |
| Revente ou nouvel achat envisagé | Comparer le capital restant dû à la date de sortie | Anticiper les frais et le prix de revente incertain |
Le prêt court présente un risque inverse : en fixant la mensualité au maximum de ce que permettent les revenus actuels, l’acheteur réduit sa capacité à faire face à une naissance, une interruption professionnelle ou une dépense exceptionnelle.
Il faut également raisonner au-delà du premier logement. Un remboursement plus rapide du capital réduit la dette restant à solder lors d’une éventuelle vente. Cela peut faciliter un autre achat, sans garantir pour autant une plus-value ou un apport disponible : le résultat dépend aussi du marché immobilier et des frais de transaction.
La mensualité la plus élevée n’est pas nécessairement la plus efficace : elle devient contre-productive lorsqu’elle empêche le foyer de faire face à un changement de situation.
Quels risques prendre en compte avant de raccourcir fortement la durée d’un prêt ?
Raccourcir fortement un prêt immobilier augmente les mensualités et réduit la marge budgétaire disponible. Les principaux risques sont une épargne insuffisante, une difficulté à absorber une baisse de revenus et une éventuelle vente contrainte du logement. Avant de choisir une durée courte, vérifiez la stabilité des ressources, la couverture d’assurance et les possibilités d’aménagement des remboursements.
Une mensualité élevée transforme une part importante des revenus en engagement fixe. En cas de difficulté, l’emprunteur ne peut pas simplement diminuer ses remboursements sans mécanisme contractuel ou accord du prêteur.
Le risque est particulièrement important lorsque le financement repose sur des ressources irrégulières : primes, commissions commerciales, heures supplémentaires ou revenus professionnels fluctuants. Une mensualité durable doit être calibrée sur une base de revenus prudente et récurrente, non sur les meilleurs mois.
La protection du foyer dépend également de l’assurance emprunteur. Il convient de vérifier les garanties décès, invalidité et incapacité, leurs exclusions, leurs franchises éventuelles et les quotités assurées entre coemprunteurs. Une assurance n’efface pas automatiquement toutes les conséquences d’une interruption de revenus, notamment si l’événement n’est pas couvert.
Le bien immobilier lui-même présente une autre contrainte : sa faible liquidité. Une vente demande du temps et son prix n’est jamais garanti. Si une forte mensualité empêche d’absorber une difficulté temporaire, devoir vendre rapidement peut créer une perte financière supplémentaire.
Cas pratique hypothétique : une mensualité trop ambitieuse
Un ménage choisit une durée courte en intégrant une prime annuelle dans ses ressources habituelles. Après un changement professionnel, cette prime disparaît, mais la mensualité reste identique.
Le foyer doit alors réduire son épargne ou puiser dans ses réserves. Une durée initiale plus longue aurait limité l’échéance obligatoire, moyennant un coût d’intérêts potentiellement supérieur. Cet exemple illustre un risque budgétaire, sans constituer une simulation bancaire réelle.
Avant de signer, il faut étudier les clauses de modulation à la baisse, de report éventuel et les frais liés à une modification du crédit. Ces possibilités ne sont jamais universelles. Un réaménagement ou une renégociation dépend des stipulations contractuelles et, selon l’opération, de l’accord de l’établissement.
La décision doit enfin préserver une épargne de précaution accessible et une capacité à financer les travaux d’entretien du logement, souvent sous-estimés au moment de l’acquisition.
Lorsque la situation financière s’améliore après quelques années, il reste possible d’étudier un raccourcissement progressif plutôt que de supporter dès le départ une échéance maximale.
Quand envisager de raccourcir la durée restante de son crédit immobilier ?
Raccourcir la durée restante d’un crédit immobilier devient pertinent lorsque les revenus progressent durablement, qu’une épargne excédentaire est disponible ou qu’une somme exceptionnelle peut être consacrée au remboursement. L’opération doit toutefois être comparée au maintien de la liquidité et aux autres placements possibles, après prise en compte des frais, indemnités et conditions du prêt.
La bonne question n’est pas seulement de savoir combien d’intérêts pourraient être économisés, mais quel usage de l’argent procure le meilleur équilibre entre sécurité financière, disponibilité des fonds et réduction du coût du crédit.
Trois solutions principales peuvent être envisagées lorsqu’un excédent de trésorerie apparaît.
| Option | Effet recherché | Limite principale |
|---|---|---|
| Remboursement anticipé avec réduction de durée | Accélérer l’extinction de la dette et réduire les intérêts futurs | Argent mobilisé et éventuelles indemnités |
| Remboursement anticipé avec réduction de mensualité | Améliorer immédiatement le budget mensuel | Économie d’intérêts généralement moindre à hypothèses identiques |
| Conservation ou placement de l’épargne | Préserver la liquidité ou rechercher un rendement | Rendement incertain selon le support, fiscalité et risques éventuels |
Dans un prêt amortissable à taux fixe, un remboursement anticipé partiel diminue le capital restant dû. Si la mensualité est maintenue, la dette est généralement remboursée plus rapidement et les intérêts futurs diminuent davantage qu’avec un étalement sur la durée initiale. Si la durée est maintenue, l’échéance peut être réduite, ce qui améliore le budget courant.
Il faut préciser clairement à la banque l’option souhaitée et vérifier qu’elle est proposée par le contrat. Une simulation écrite des deux modalités permet d’éviter toute ambiguïté sur la nouvelle durée, la mensualité et les économies nettes.
En France, l’article L313-47 du Code de la consommation sur Légifrance encadre le remboursement anticipé des crédits immobiliers concernés. Le contrat peut notamment exclure certains remboursements partiels égaux ou inférieurs à 10 % du montant initial, sauf s’il s’agit du solde. Des indemnités peuvent être prévues dans les limites légales applicables, sous réserve des cas d’exonération.
Une baisse des taux du marché peut également justifier l’étude d’une renégociation ou d’un rachat. Mais la comparaison doit intégrer les frais de l’opération, les conditions d’assurance et les intérêts restant à payer. Un taux inférieur ne garantit pas, à lui seul, un gain net.
Il convient donc de transmettre une demande écrite détaillant le montant envisagé et l’effet recherché. La réponse du prêteur permettra de vérifier les conditions et le nouvel échéancier avant toute décision.
Une opération intéressante sur le papier ne doit pas vider une épargne utile. La possibilité d’ajuster progressivement les remboursements peut constituer une alternative adaptée lorsque les revenus ne sont pas parfaitement réguliers.
Mensualité constante ou modulable : laquelle convient à des revenus variables ?
Une mensualité modulable peut mieux convenir à des revenus variables, car elle permet, dans les limites du contrat, d’augmenter ou de diminuer certaines échéances. Une mensualité constante offre davantage de prévisibilité, mais moins de flexibilité. Le choix dépend de l’amplitude des fluctuations de revenus, de l’épargne disponible et des conditions de modulation réellement proposées par la banque.
Avec une mensualité constante, l’emprunteur rembourse un montant fixe de capital et d’intérêts selon l’échéancier d’un prêt amortissable classique à taux fixe. La cotisation d’assurance peut toutefois être distincte et évoluer selon le contrat. Cette organisation facilite la planification du budget lorsque les revenus sont réguliers.
La modulation introduit une autre logique : certaines offres autorisent une modification des échéances dans une plage déterminée. Une augmentation peut accélérer l’amortissement, tandis qu’une diminution peut prolonger la durée restante et augmenter les intérêts cumulés.
Cette liberté demeure strictement contractuelle. La banque peut prévoir un délai avant la première modulation, une fréquence maximale, des limites de variation et un plafond d’allongement de la durée. Certaines offres ne proposent aucune modularité.
Pour un indépendant, un salarié rémunéré en partie à la commission ou un professionnel soumis à une activité saisonnière, la modulation peut permettre d’accélérer les remboursements lors des années favorables. Il serait toutefois imprudent de compter sur une baisse automatique des mensualités pendant toutes les périodes difficiles.
Cas pratique hypothétique : des revenus professionnels fluctuants
Une personne indépendante choisit une échéance compatible avec ses revenus récurrents prudents. Lorsque son activité génère un excédent durable, elle demande une augmentation temporaire ou durable de mensualité, si le contrat le permet.
En cas de ralentissement ultérieur, elle examine une éventuelle modulation à la baisse. L’intérêt de cette solution repose sur les clauses négociées, et non sur la certitude de pouvoir ajuster librement le crédit.
Le bon critère est donc la capacité à absorber les variations de ressources. Lorsque les revenus sont stables et que la mensualité laisse déjà une marge confortable, un remboursement constant peut rester plus simple. Lorsque les fluctuations sont importantes, la souplesse peut avoir une valeur pratique, même si son coût doit être comparé.
Il faut enfin vérifier l’âge prévu en fin de prêt et les éventuelles limites de l’assurance. Une modulation répétée à la baisse peut repousser l’échéance finale et rendre le financement moins cohérent avec l’horizon de retraite ou de revente.
Une fois cette flexibilité clarifiée, il devient possible de comparer les durées non seulement selon leur mensualité, mais aussi selon la capacité d’achat réellement débloquée.
15, 20 ou 25 ans : quelle durée augmente votre capacité d’achat sans trop renchérir le crédit ?
Passer de 15 à 20 ou 25 ans permet généralement d’emprunter davantage à mensualité identique, car le remboursement du capital est réparti sur plus d’échéances. Cependant, le gain de capacité supplémentaire devient progressivement moins avantageux au regard des intérêts ajoutés. La durée pertinente est celle dont le supplément de pouvoir d’achat justifie encore le surcoût du financement.
Pour un budget mensuel fixé, la relation entre durée et montant empruntable n’est pas linéaire. Allonger le crédit ajoute des échéances, mais chaque période supplémentaire implique également des intérêts. À taux positif identique, les gains de capital finançable deviennent progressivement moins importants pour chaque année ajoutée.
Il est donc utile de raisonner en gain marginal de capacité d’achat : combien de financement supplémentaire apporte chaque passage de durée et combien coûte ce supplément ?
| Passage étudié | Avantage attendu | Coût à mesurer |
|---|---|---|
| 15 vers 20 ans | Capacité d’emprunt supplémentaire | Intérêts et éventuels frais supplémentaires sur cinq années |
| 20 vers 25 ans | Nouvelle hausse de capacité, généralement de rendement marginal moindre à taux identique | Coût supplémentaire et dette conservée plus longtemps |
| Maintien d’une durée courte | Amortissement plus rapide et intérêts limités | Choix de biens potentiellement plus restreint à mensualité fixée |
La durée optimale marginale n’est pas un seuil réglementaire. C’est un outil de décision personnel. Elle correspond au point à partir duquel prolonger davantage le prêt apporte un avantage immobilier trop limité pour justifier le supplément de coût ou la durée d’engagement.
Il faut aussi distinguer la capacité d’emprunt de la capacité d’achat. Le montant qu’un établissement accepte de prêter n’est pas nécessairement le prix maximal du logement accessible.
Le budget d’acquisition doit tenir compte de l’apport personnel, des frais d’achat, des garanties, des travaux nécessaires et des dépenses d’installation. Une personne qui utilise toute sa capacité d’emprunt pour le prix affiché risque de manquer de ressources pour finaliser son projet.
En France, le cadre d’octroi prévoit en principe un taux d’effort maximal de 35 % et une durée habituelle maximale de 25 ans, avec certaines situations permettant d’aller jusqu’à 27 ans. Ces règles comportent une marge de flexibilité accordée aux établissements, sans constituer un droit au crédit pour chaque demandeur. Elles sont présentées dans l’article du ministère de l’Économie sur le fonctionnement du crédit immobilier.
Les plafonds, pratiques bancaires et modalités de calcul peuvent différer dans les autres pays francophones. Une comparaison pertinente doit donc utiliser le cadre applicable au lieu de financement.
Avant de chercher à financer un bien plus cher, il reste indispensable d’établir une mensualité réellement supportable. C’est cette valeur qui doit servir de point de départ aux simulations.
À retenir avant de calculer votre budget
- Partir des revenus récurrents et des charges réelles, plutôt que du montant maximal annoncé par une simulation.
- Distinguer le budget disponible pour rembourser le prêt de celui nécessaire pour financer l’ensemble de l’achat.
- Vérifier plusieurs durées avec des hypothèses comparables et conserver une marge financière pour les imprévus.
Comment calculer sa capacité d’emprunt avant de commencer les visites immobilières ?
Pour calculer votre capacité d’emprunt avant les visites, commencez par recenser les revenus durables du foyer, les crédits en cours et les charges régulières. Déterminez ensuite une fourchette de mensualités compatibles avec votre budget, assurance comprise. Convertissez cette mensualité en capital empruntable sur plusieurs durées, puis déduisez les dépenses annexes pour obtenir un budget d’achat réaliste.
La première étape consiste à distinguer les revenus réguliers des ressources aléatoires. Salaires, pensions ou autres revenus récurrents peuvent être appréciés différemment selon la banque et le pays. Les revenus professionnels variables, primes et revenus locatifs peuvent être pondérés ou faire l’objet de justificatifs particuliers.
Il faut ensuite recenser les engagements existants : crédits personnels, prêts automobiles, pensions versées et autres charges prises en compte par le prêteur. Le calcul réglementaire de l’endettement et l’analyse du budget quotidien ne recouvrent pas nécessairement les mêmes postes.
Dans le cadre français, le taux d’effort de référence de 35 % peut servir de premier repère, mais ne garantit ni l’acceptation du crédit ni son caractère confortable. La banque examine également le reste à vivre et la situation financière globale du ménage.
La logique de calcul peut se résumer ainsi : déterminer les charges d’emprunt maximales correspondant au taux d’effort retenu, soustraire les échéances de crédit existantes prises en compte, puis ajuster le résultat selon les besoins réels du foyer. Il faut inclure l’assurance emprunteur dans les charges de crédit concernées.
Une fois la mensualité cible établie, le montant empruntable dépend de la durée et du taux. Pour un prêt amortissable classique à taux fixe, hors frais et assurance, la relation mathématique est :
Capital empruntable = mensualité × [1 − (1 + taux mensuel)−nombre de mensualités] ÷ taux mensuel.
Cette formule suppose un taux mensuel strictement positif et des échéances constantes. Elle donne un montant théorique avant prise en compte des dépenses annexes, de l’assurance et des conditions propres au dossier. Une simulation bancaire complète reste nécessaire.
Votre checklist avant les premières visites
- Recenser les revenus fiables : établir un relevé mensuel des ressources régulières du foyer, en séparant les revenus variables.
- Inventorier les engagements : préparer un tableau des crédits en cours, de leurs mensualités et des charges récurrentes importantes.
- Fixer une fourchette de remboursement : produire un budget mensuel indiquant la mensualité cible, les charges de logement et le reste à vivre.
- Comparer trois durées : demander ou établir trois simulations sur 15, 20 et 25 ans indiquant mensualités, frais, coût total et capital restant dû.
- Valider le budget de recherche : obtenir une estimation écrite ou un accord de principe éventuel et construire une enveloppe d’achat incluant les frais et travaux prévus.
La capacité obtenue doit ensuite être rapprochée de l’apport personnel, de son origine et de la réserve de trésorerie conservée. L’âge de l’emprunteur, son profil professionnel, les garanties et les conditions d’assurance peuvent également modifier la durée ou le montant accordé.
Demander une simulation écrite avant les visites aide à cibler les logements réellement envisageables et à présenter un dossier plus crédible. Un accord de principe, lorsqu’il est délivré, ne remplace cependant pas l’offre de crédit définitive ni l’examen complet du dossier.
La prochaine action consiste à retenir une fourchette de mensualités prudente, puis à demander des simulations personnalisées sur plusieurs durées. Le bon financement est celui qui rend l’achat possible sans sacrifier durablement la sécurité financière du foyer.
Peut-on choisir une durée de prêt différente de 15, 20 ou 25 ans ?
Oui, les durées de 15, 20 et 25 ans sont des repères de comparaison, pas les seules possibilités. La durée proposée dépend des conditions de l’établissement, du profil emprunteur et des règles applicables dans le pays. En France, les critères d’octroi encadrent notamment la durée maximale habituelle des nouveaux crédits immobiliers.
Une mensualité plus basse signifie-t-elle toujours un crédit plus intéressant ?
Non. Une mensualité réduite facilite le budget courant, mais peut s’accompagner d’une période de remboursement plus longue et d’intérêts cumulés plus importants. L’évaluation doit associer le montant des échéances, le coût global et le capital restant dû à la date envisagée de revente ou de remboursement.
Faut-il utiliser toute son épargne pour raccourcir un crédit immobilier ?
Pas nécessairement. Un remboursement anticipé peut réduire les intérêts futurs, mais mobilise de l’argent qui ne sera plus immédiatement disponible. Il convient de conserver une réserve adaptée aux dépenses imprévues, puis de comparer l’économie nette du remboursement avec les alternatives d’épargne et de placement, en tenant compte des frais éventuels.
Le TAEG suffit-il pour choisir entre deux durées de crédit ?
Non. Le TAEG est un indicateur essentiel pour comparer le coût des financements, car il intègre les frais entrant dans son calcul réglementaire. Mais il n’indique pas à lui seul la mensualité supportable, le montant total payé sur des durées différentes ou le capital restant dû après plusieurs années. Ces éléments doivent être examinés séparément.
Peut-on raccourcir son prêt immobilier sans effectuer un gros remboursement anticipé ?
C’est parfois possible grâce à une modulation des mensualités à la hausse, si cette option figure au contrat. La banque peut imposer des limites de montant, de fréquence et de durée. Une autre possibilité consiste à étudier une renégociation du prêt, mais son intérêt dépend des nouvelles conditions, des frais et des économies réellement attendues.