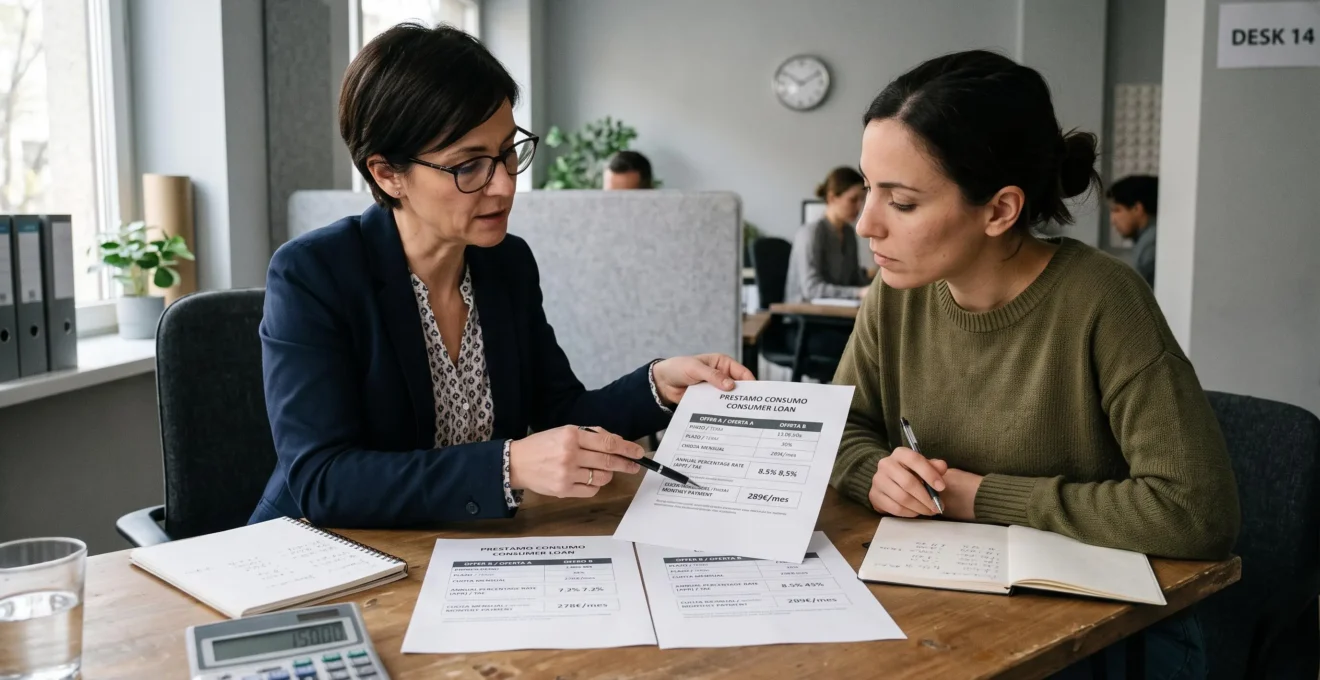
Un prêt personnel est adapté lorsqu’un particulier a besoin de financer une dépense sans être obligé d’affecter contractuellement les fonds à un achat précis. Il peut notamment servir à couvrir plusieurs dépenses, à financer un équipement ou à faire face à un besoin ponctuel de trésorerie. Sa souplesse constitue son principal avantage, mais elle ne signifie pas qu’il représente systématiquement le financement le moins cher.
La décision dépend surtout de trois éléments : le montant nécessaire, la capacité à supporter les mensualités et les conséquences d’un nouvel engagement sur les autres projets financiers. Un emprunt qui paraît accessible aujourd’hui peut notamment réduire la capacité d’emprunt immobilier dans les mois suivants.
En France, le prêt personnel relève du crédit à la consommation. Il permet d’utiliser librement les fonds, sans justificatif d’utilisation précis, mais le prêteur doit vérifier la solvabilité de l’emprunteur. Les règles présentées ci-dessous sont celles du droit français et ne doivent pas être transposées automatiquement aux autres pays francophones.
L’essentiel sur le prêt personnel
- Le prêt personnel convient aux dépenses sans affectation imposée, mais son coût doit être comparé à celui d’un crédit affecté.
- La mensualité doit rester compatible avec le reste à vivre, les charges existantes et les dépenses imprévues.
- Un nouveau crédit à la consommation peut réduire la capacité d’emprunt immobilier et doit être anticipé si un achat immobilier est envisagé.
- Pourquoi un prêt personnel peut-il coûter plus cher qu’un crédit affecté ?
- Comment déterminer un montant de prêt personnel compatible avec son budget mensuel ?
- Prêt personnel ou crédit affecté : quelle solution choisir pour un projet de 10 000 € ?
- Quels risques vérifier avant d’ajouter un prêt personnel à un crédit immobilier ?
- Quand rembourser un prêt personnel par anticipation pour retrouver de la capacité d’emprunt ?
- Pourquoi un prêt auto peut-il réduire votre capacité d’emprunt immobilier ?
- Quand solder un crédit existant avant de demander un prêt immobilier ?
- Comment calculer sa capacité d’emprunt avant de commencer les visites immobilières ?
Pourquoi un prêt personnel peut-il coûter plus cher qu’un crédit affecté ?
Un prêt personnel peut coûter plus cher qu’un crédit affecté lorsque l’établissement prêteur applique un taux plus élevé pour financer une dépense sans affectation contractuelle. La différence dépend toutefois du montant, de la durée, du profil de l’emprunteur et des conditions commerciales proposées. Il n’existe pas de règle permettant d’affirmer que tous les prêts personnels sont systématiquement plus coûteux.
La distinction fondamentale concerne l’utilisation des fonds. Avec un prêt personnel, l’emprunteur peut financer librement ses dépenses, sans devoir rattacher le crédit à un achat déterminé. Cette liberté permet, par exemple, de couvrir plusieurs besoins avec un financement unique.
Le crédit affecté fonctionne différemment : il finance exclusivement un bien ou une prestation identifiés dans le contrat. Le financement est donc juridiquement lié à l’opération commerciale. Cette relation apporte une protection particulière : sous les conditions prévues par la réglementation, le refus du crédit ou la rétractation peuvent entraîner l’annulation du contrat de vente ou de prestation.
Il faut néanmoins éviter une confusion : le crédit affecté n’est pas automatiquement garanti par la reprise du bien financé en cas de défaut de paiement. La différence de tarification éventuelle ne peut donc pas être expliquée par une garantie universelle de récupération du bien. Chaque établissement détermine ses conditions d’octroi et son appréciation du risque.
Le coût total ne se limite pas au taux nominal affiché. Il faut examiner le taux annuel effectif global (TAEG), qui intègre les coûts obligatoires connus nécessaires à l’obtention du crédit, ainsi que la durée de remboursement et le montant total dû. Une mensualité plus faible obtenue en allongeant la durée peut augmenter sensiblement les intérêts versés sur l’ensemble du contrat.
La comparaison doit donc porter sur deux propositions portant sur le même capital et une durée identique. Les éventuels frais de dossier, les conditions d’assurance facultative et les autres frais doivent également être examinés. Un prêt présenté sans frais de dossier n’est pas nécessairement le moins cher.
La liberté d’utilisation constitue enfin un risque budgétaire spécifique. Lorsqu’une enveloppe est disponible sans affectation imposée, il peut être tentant d’emprunter davantage que le besoin initial. Ce supplément augmente le capital à rembourser et les intérêts associés, sans nécessairement apporter une utilité financière équivalente.
Pour connaître les caractéristiques réglementaires et les obligations du prêteur, la fiche officielle Service Public sur le prêt personnel constitue un point de référence pour les emprunteurs en France.
Un prêt personnel peut donc rester pertinent malgré un coût supérieur si la liberté d’utilisation répond à un véritable besoin. Cette souplesse ne justifie cependant pas de dépasser le montant nécessaire ni de négliger les conséquences du remboursement sur le budget futur.
Comment déterminer un montant de prêt personnel compatible avec son budget mensuel ?
Le montant d’un prêt personnel compatible avec le budget dépend de la mensualité que le ménage peut supporter durablement après paiement de ses dépenses obligatoires. Il faut partir des revenus réguliers, retrancher les charges fixes et les crédits existants, puis conserver une marge suffisante pour les dépenses courantes et les imprévus. Le montant empruntable ne doit donc pas être déterminé à partir du seul plafond proposé par l’établissement prêteur.
La première étape consiste à calculer le reste à vivre. Il correspond à la somme qui reste disponible après les principales dépenses incompressibles. Pour obtenir une estimation réaliste, le calcul doit notamment prendre en compte :
- Les revenus nets réguliers du foyer et leur stabilité.
- Le loyer ou les mensualités du logement.
- Les remboursements des crédits déjà souscrits.
- Les pensions alimentaires et autres obligations financières.
- Les charges récurrentes comme les assurances et les abonnements indispensables.
- Les dépenses courantes liées à l’alimentation, au transport et à la vie familiale.
Il faut ensuite intégrer les dépenses moins fréquentes. Les impôts, les frais de rentrée scolaire, les réparations du véhicule et les dépenses saisonnières peuvent réduire fortement la trésorerie disponible certains mois. Une mensualité supportable sur le papier peut devenir difficile à honorer lorsque ces dépenses sont oubliées.
Le coût de l’assurance emprunteur doit également être vérifié lorsqu’une assurance est proposée ou souscrite. Même lorsqu’elle est facultative, son coût réel doit être intégré à l’évaluation personnelle du budget si l’emprunteur choisit d’y adhérer.
En France, le prêteur doit examiner la solvabilité de l’emprunteur avant d’accorder un crédit à la consommation. Cette vérification ne signifie pas qu’une mensualité théoriquement acceptable sera nécessairement confortable pour le ménage. La capacité réelle dépend aussi de la composition familiale, de la stabilité des revenus et du niveau des dépenses quotidiennes.
Une autre précaution consiste à réaliser un test de résistance. Il s’agit de vérifier si la mensualité reste supportable en cas de baisse temporaire des revenus, de réparation imprévue ou d’augmentation de certaines dépenses. Si le budget devient immédiatement déficitaire dans ce scénario, le montant demandé est probablement trop élevé.
La durée du prêt modifie directement cet arbitrage. Un remboursement étalé réduit généralement le montant de chaque échéance, mais augmente le coût total des intérêts. Il faut aussi vérifier que la durée reste cohérente avec la nature de la dépense financée : un équipement à durée d’utilisation limitée ne justifie pas automatiquement un engagement sur plusieurs années.
Les cinq vérifications avant de fixer le montant du prêt
- Recenser les revenus réguliers du foyer et établir un relevé mensuel des ressources disponibles.
- Identifier les charges fixes, les crédits en cours et les obligations financières dans un tableau budgétaire.
- Ajouter les dépenses périodiques et saisonnières dans un calendrier annuel des dépenses.
- Comparer plusieurs simulations de mensualités et de durées, avec le coût total correspondant à chaque proposition.
- Tester le budget en cas de dépense imprévue et conserver une marge de sécurité dans le budget mensuel final.
La meilleure mensualité n’est donc pas nécessairement la plus faible ni celle que la banque accepte de financer. C’est celle qui permet de rembourser le crédit sans compromettre les dépenses indispensables et les projets à moyen terme.
Prêt personnel ou crédit affecté : quelle solution choisir pour un projet de 10 000 € ?
Pour un projet de 10 000 €, le choix entre prêt personnel et crédit affecté dépend principalement de la nature de la dépense et de la liberté d’utilisation recherchée. Le crédit affecté convient à l’achat d’un bien ou d’une prestation clairement identifiés. Le prêt personnel est plus adapté lorsque le financement doit couvrir plusieurs dépenses ou lorsque l’emprunteur souhaite conserver la liberté d’utiliser les fonds.
Le montant de 10 000 € ne suffit pas à déterminer la meilleure formule. Deux projets de même valeur peuvent nécessiter des financements très différents. L’achat d’un véhicule auprès d’un professionnel constitue une opération identifiable, tandis qu’un ensemble de dépenses comprenant de l’équipement, des frais de déplacement et plusieurs achats ne se rattache pas nécessairement à un seul contrat commercial.
Les deux solutions doivent être comparées selon plusieurs critères :
| Critère | Prêt personnel | Crédit affecté |
|---|---|---|
| Utilisation des fonds | Libre, sans affectation contractuelle précise | Réservée au bien ou à la prestation désignés |
| Justification du projet | Pas de justificatif d’utilisation précis imposé | Le bien ou la prestation doivent être identifiés |
| Plusieurs dépenses | Adapté à un ensemble de besoins | Limité à l’opération financée |
| Protection liée à l’achat | Pas de lien contractuel avec une vente déterminée | Protection liée au contrat de vente ou de prestation, selon les conditions légales |
| Tarification | À comparer selon le TAEG et la durée | À comparer selon le TAEG et la durée |
Un crédit affecté peut être proposé directement par le vendeur ou le professionnel. Les conditions commerciales peuvent être intéressantes, mais il faut surtout examiner le lien entre le financement et l’achat. Si le crédit est refusé ou si l’emprunteur exerce son droit de rétractation dans les conditions légales, le contrat de vente ou de prestation peut être annulé.
Le remboursement du crédit affecté est également lié à l’exécution de l’opération financée. En principe, il commence à la livraison du bien ou à la réalisation de la prestation. Ce mécanisme constitue une protection importante lorsqu’un achat est annulé ou que la livraison n’intervient pas comme prévu.
La fiche officielle Service Public sur le crédit affecté détaille ces liens contractuels et les conditions de protection applicables en France.
Une erreur fréquente consiste à souscrire un crédit affecté pour une partie du projet, puis à ajouter un prêt personnel pour financer des dépenses supplémentaires sans recalculer le budget global. Le cumul peut alourdir les remboursements mensuels et réduire la marge financière du foyer.
Il est donc préférable de demander deux offres écrites lorsque les deux financements sont envisageables. Les propositions doivent porter sur le même montant et la même durée pour permettre une comparaison cohérente. Il faut également examiner le TAEG, le montant total dû, les assurances éventuelles, les conditions de remboursement anticipé et les délais de rétractation.
En France, le délai de rétractation du prêt personnel est de 14 jours calendaires après la signature de l’offre. Le crédit affecté prévoit également un délai de 14 jours calendaires, sous réserve des règles particulières applicables notamment à la livraison immédiate demandée par l’emprunteur.
Le bon financement est celui qui correspond à la structure réelle du projet, protège suffisamment l’acheteur et reste compatible avec ses ressources. La souplesse du prêt personnel est utile, mais elle ne doit pas faire oublier les protections spécifiques du crédit affecté.
Quels risques vérifier avant d’ajouter un prêt personnel à un crédit immobilier ?
Ajouter un prêt personnel à un projet immobilier peut réduire la capacité d’emprunt, car la mensualité supplémentaire entre dans l’évaluation des charges financières du foyer. La banque examine les revenus, les remboursements existants et le reste à vivre avant de déterminer le montant qu’elle accepte de financer. Un prêt personnel récent peut donc modifier l’équilibre d’un dossier immobilier, même lorsque son montant paraît limité.
Le premier risque concerne le taux d’effort. La mensualité du prêt personnel s’ajoute aux autres charges de crédit prises en compte par la banque. La capacité disponible pour rembourser un futur prêt immobilier diminue alors mécaniquement.
En France, les règles du Haut Conseil de stabilité financière fixent un taux d’effort de référence de 35 %, assurance emprunteur comprise. Ce seuil encadre l’octroi des crédits immobiliers, mais ne constitue pas une garantie d’acceptation. Les établissements bancaires conservent une appréciation individuelle du dossier et doivent notamment examiner le reste à vivre.
35 %
Taux d’effort maximal de référence pour les crédits immobiliers en France, assurance comprise. Il s’agit d’un critère d’encadrement et non d’un droit automatique à obtenir un financement.
Ministère de l’Économie, article du 5 février 2026 sur le crédit immobilier.
Un deuxième risque concerne le moment auquel le prêt personnel est souscrit. Un crédit contracté quelques mois avant une demande immobilière peut être interprété comme une nouvelle charge durable. La banque peut aussi s’interroger sur l’utilisation des fonds, notamment lorsque le prêt personnel a servi à constituer l’apport immobilier.
Il faut distinguer la situation d’un emprunteur qui souscrit un prêt personnel avant la promesse de vente de celle d’un emprunteur qui ajoute un crédit après avoir engagé son projet immobilier. Dans les deux cas, les nouvelles obligations financières doivent être communiquées à l’établissement prêteur. Une modification de la situation financière peut également avoir des conséquences sur les conditions contractuelles et les garanties du financement.
Le recours à un prêt personnel pour financer artificiellement un apport immobilier mérite une vigilance particulière. L’apport doit être présenté de manière transparente et la banque doit connaître l’origine des fonds. Un apport constitué par un autre crédit ne représente pas une épargne personnelle et peut être refusé dans l’analyse du dossier.
Avant de contracter un nouveau prêt, trois solutions peuvent être étudiées :
- Différer la dépense financée par le prêt personnel jusqu’à l’obtention du crédit immobilier.
- Étudier le remboursement total ou partiel d’un crédit existant avant le dépôt du dossier.
- Demander à la banque d’examiner les différents besoins financiers dans une stratégie globale plutôt que de multiplier les emprunts sans coordination.
Il est également important de distinguer la date de signature du crédit immobilier de celle de la demande initiale. Un nouveau crédit souscrit pendant l’instruction du dossier peut modifier la situation financière qui avait servi à établir la première simulation. Il est donc préférable de signaler tout nouvel engagement au conseiller avant de prendre une décision.
Lorsque l’achat immobilier constitue la priorité, la prudence consiste à préserver la stabilité du dossier et à éviter les nouveaux engagements qui pourraient compromettre le financement. Un achat secondaire peut souvent être différé, alors qu’une capacité d’emprunt perdue au mauvais moment peut retarder tout le projet immobilier.
Quand rembourser un prêt personnel par anticipation pour retrouver de la capacité d’emprunt ?
Rembourser un prêt personnel par anticipation peut améliorer la capacité d’emprunt immobilier en supprimant une mensualité des charges financières prises en compte par la banque. Cette opération n’est toutefois intéressante que si le gain obtenu compense la diminution éventuelle de l’apport disponible et les frais applicables au remboursement anticipé. Il faut donc comparer plusieurs scénarios avant de mobiliser son épargne.
Le remboursement anticipé peut être total ou partiel. Dans le premier cas, l’emprunteur solde le capital restant dû et met fin au crédit. Dans le second, il rembourse une partie du capital selon les modalités prévues au contrat, ce qui peut permettre une réduction des mensualités ou de la durée restante selon les conditions applicables.
Le principal avantage d’un remboursement total est la disparition de la mensualité correspondante. Lorsqu’une banque immobilière étudie le dossier, cette charge n’a alors plus vocation à être intégrée comme un remboursement de crédit en cours, sous réserve que le solde soit effectivement établi et justifié.
Il est prudent de demander à l’établissement prêteur une attestation confirmant le solde du crédit. Ce document permet de justifier la clôture de l’engagement auprès de la banque qui étudie le financement immobilier. Les délais de traitement et de mise à jour des documents bancaires doivent être anticipés.
Il faut aussi tenir compte des éventuelles indemnités de remboursement anticipé. En France, pour un crédit à la consommation soumis aux dispositions concernées, une indemnité peut être demandée lorsque les remboursements anticipés dépassent 10 000 € sur une période de douze mois.
Les plafonds prévus sont les suivants :
- 0,5 % du montant remboursé par anticipation lorsque la période entre le remboursement et la fin du contrat est inférieure ou égale à un an.
- 1 % lorsque cette période est supérieure à un an.
- L’indemnité ne peut pas dépasser les intérêts qui auraient été dus entre le remboursement anticipé et la fin du contrat.
Ces règles comportent des conditions d’application et ne signifient pas que chaque remboursement anticipé entraîne automatiquement une indemnité. Le seuil de 10 000 € concerne le montant remboursé par anticipation sur douze mois, et non le montant initial du crédit.
Les règles contractuelles du crédit à la consommation sur Service Public permettent de vérifier les modalités réglementaires applicables au remboursement anticipé en France.
Le second élément à examiner est la diminution de l’épargne disponible. Solder un crédit de 5 000 € peut supprimer une mensualité, mais mobiliser une somme qui aurait pu constituer l’apport immobilier. Si cet apport devient insuffisant pour couvrir les frais du projet, le bénéfice du remboursement anticipé peut être réduit.
Trois scénarios méritent donc une comparaison :
| Scénario | Avantage potentiel | Point de vigilance |
|---|---|---|
| Solder totalement le prêt | Supprimer la mensualité du crédit | Réduction de l’épargne et de l’apport disponible |
| Effectuer un remboursement partiel | Réduire une partie de l’engagement financier | Vérifier l’effet sur les mensualités ou la durée restante |
| Conserver le prêt | Préserver l’épargne disponible | Maintenir la mensualité dans le calcul de la capacité d’emprunt |
La décision doit être prise en comparant le capital restant dû, les intérêts qui restent à payer, les éventuelles indemnités, l’apport immobilier nécessaire et la mensualité qui disparaîtrait. Il ne suffit pas de constater qu’un crédit est encore en cours pour conclure qu’il faut immédiatement le solder.
Un remboursement anticipé est pertinent lorsqu’il améliore réellement l’équilibre financier du projet immobilier. La priorité reste de conserver suffisamment de liquidités pour faire face aux dépenses liées à l’achat et aux imprévus après l’acquisition.
Pourquoi un prêt auto peut-il réduire votre capacité d’emprunt immobilier ?
Un prêt auto peut réduire la capacité d’emprunt immobilier parce que sa mensualité est prise en compte dans l’évaluation des charges financières du ménage. Même lorsqu’il finance un véhicule précis dans le cadre d’un crédit affecté, il représente un engagement de remboursement qui réduit la part des revenus disponible pour un futur crédit immobilier.
La banque immobilière ne s’intéresse pas uniquement au type de crédit souscrit. Elle examine les charges financières récurrentes et leur poids par rapport aux revenus. Un crédit automobile est donc pris en compte au même titre qu’un prêt personnel lorsqu’il reste des mensualités à payer.
La durée du financement joue un rôle important. Un crédit auto qui arrive à échéance avant la réalisation du projet immobilier peut peser moins longtemps sur le budget. À l’inverse, un crédit automobile récent souscrit sur une durée longue peut réduire la marge financière pendant plusieurs années.
La différence est particulièrement importante lorsqu’un achat immobilier est envisagé à court terme. Un véhicule acheté à crédit juste avant le dépôt d’un dossier immobilier peut modifier le calcul de la mensualité maximale disponible et conduire à revoir le budget d’acquisition.
Il faut également éviter de raisonner uniquement en fonction du taux du crédit automobile. Une offre à taux attractif peut sembler intéressante, mais une mensualité étalée sur une durée longue peut avoir un effet durable sur le budget. Le coût du véhicule doit être apprécié avec le montant des échéances, la durée restante et les autres projets du foyer.
Avant de financer un véhicule, plusieurs possibilités peuvent être examinées :
- Différer l’achat du véhicule si le projet immobilier est prioritaire.
- Privilégier un véhicule moins coûteux pour limiter le montant emprunté.
- Comparer plusieurs durées de financement en évaluant leur impact sur les mensualités et le coût total.
- Étudier l’achat comptant uniquement si l’épargne restante demeure suffisante pour les autres projets.
Un remplacement de crédit auto existant par un nouveau financement juste avant une demande immobilière demande également de la prudence. La banque peut constater que le ménage renouvelle régulièrement ses engagements de financement. Au-delà du calcul des mensualités, cette situation peut influencer son appréciation de la stabilité budgétaire.
Le calendrier de l’achat automobile doit donc être intégré à celui de l’acquisition immobilière. Lorsque les deux projets sont proches, une simulation de financement global permet d’éviter de prendre une décision isolée qui fragilise le second projet.
Un crédit automobile n’interdit pas l’accès à un crédit immobilier. Son incidence dépend du montant des mensualités, des revenus, des autres charges et de la durée restant à courir. L’anticipation permet de mieux répartir les deux projets.
Quand solder un crédit existant avant de demander un prêt immobilier ?
Solder un crédit existant avant une demande de prêt immobilier peut être intéressant lorsque sa mensualité réduit fortement la capacité d’emprunt et que son remboursement ne compromet pas l’apport personnel. La décision dépend du rapport entre le gain de capacité obtenu et la trésorerie mobilisée. Un crédit presque terminé ne nécessite pas toujours un remboursement anticipé immédiat.
La première vérification consiste à comparer la mensualité du crédit avec la capacité d’emprunt immobilière recherchée. Un prêt dont les échéances pèsent fortement dans le budget peut limiter le montant du financement immobilier envisageable.
La deuxième vérification porte sur le capital restant dû. Il faut déterminer si le remboursement anticipé consommerait une part excessive de l’épargne destinée à l’achat. L’objectif n’est pas simplement de supprimer des mensualités, mais de présenter un dossier immobilier équilibré, avec des charges maîtrisées et un apport suffisant.
Certains crédits méritent une attention prioritaire :
- Les crédits renouvelables dont les remboursements peuvent se prolonger.
- Les crédits à la consommation présentant encore une durée de remboursement importante.
- Les prêts dont les mensualités représentent une part significative des revenus disponibles.
À l’inverse, un crédit qui arrive prochainement à échéance peut parfois être conservé jusqu’à son terme, notamment si le solder mobilise une partie importante de l’épargne. Il ne faut toutefois pas supposer qu’une banque immobilière exclura automatiquement une mensualité parce qu’il ne reste que quelques échéances. Cette appréciation dépend de l’établissement et de l’analyse du dossier.
Le calendrier est un autre élément déterminant. Un remboursement effectué trop tôt peut immobiliser inutilement de la trésorerie avant que le projet immobilier ne soit suffisamment avancé. Un remboursement effectué trop tard peut compliquer la présentation du dossier, notamment si l’attestation de solde n’est pas encore disponible.
Il est donc utile de demander au prêteur un décompte de remboursement anticipé avant de décider. Ce document permet de connaître le montant à régler et les éventuelles indemnités. Après le remboursement, l’attestation de solde constitue un justificatif à conserver pour la banque immobilière.
La décision peut être organisée autour de deux questions :
- La suppression de la mensualité augmente-t-elle suffisamment la capacité d’emprunt pour justifier le remboursement ?
- Le capital utilisé pour solder le crédit laisse-t-il un apport personnel suffisant pour financer l’acquisition et les dépenses associées ?
Il est également possible de comparer un remboursement partiel à un remboursement total. Selon les conditions contractuelles, une réduction partielle de la dette peut permettre de diminuer l’engagement financier sans mobiliser toute l’épargne disponible.
Le meilleur moment pour solder un crédit est donc celui où le gain financier est établi, où les justificatifs peuvent être obtenus à temps et où l’épargne restante permet toujours de sécuriser le projet immobilier.
À retenir avant de calculer sa capacité d’emprunt immobilier
- Les mensualités des crédits existants réduisent la marge disponible pour rembourser un nouveau prêt immobilier.
- La capacité d’emprunt doit être évaluée avec les charges réelles et non à partir des seuls revenus affichés.
- Un budget de visites doit préserver un reste à vivre suffisant, même si la banque accepte théoriquement un financement plus élevé.
Comment calculer sa capacité d’emprunt avant de commencer les visites immobilières ?
La capacité d’emprunt immobilier se calcule en évaluant les revenus réguliers, les charges financières existantes et la mensualité que le ménage peut supporter. En France, le taux d’effort de référence est de 35 %, assurance emprunteur comprise, selon le cadre défini par le Haut Conseil de stabilité financière. Ce calcul constitue un point de départ, mais le reste à vivre et la situation personnelle doivent également être examinés.
La première étape consiste à recenser les revenus pris en compte par les établissements bancaires. Les salaires réguliers constituent généralement une base importante de l’analyse. Les primes, commissions et revenus indépendants peuvent être examinés différemment selon leur régularité, leur historique et les justificatifs disponibles.
La deuxième étape consiste à identifier les charges existantes. Il faut notamment prendre en compte :
- Les mensualités des crédits à la consommation et des prêts automobiles.
- Les remboursements immobiliers déjà en cours.
- Les pensions alimentaires et obligations financières récurrentes.
- Les autres charges pertinentes dans l’analyse de la situation du ménage.
La banque examine ensuite le poids des charges d’emprunt par rapport aux revenus. La mensualité maximale théorique disponible dépend donc directement des engagements financiers déjà souscrits. Il faut également intégrer l’assurance emprunteur, qui entre dans le calcul du taux d’effort.
Le ministère de l’Économie rappelle que le taux d’effort ne doit en principe pas dépasser 35 % dans le cadre des règles du Haut Conseil de stabilité financière. Une marge de flexibilité existe pour les établissements dans les limites réglementaires prévues. Cette possibilité de dérogation ne constitue cependant pas un droit pour l’emprunteur et ne garantit pas l’obtention d’un crédit.
La capacité théorique doit ensuite être distinguée de la capacité raisonnable. La première correspond au montant maximal qu’un établissement pourrait accepter de financer compte tenu des critères appliqués. La seconde correspond au montant qui permet de conserver une marge financière suffisante pour les dépenses courantes, les imprévus et les projets futurs.
Cette distinction est essentielle avant de commencer les visites immobilières. Un ménage qui construit son budget uniquement sur le montant maximal théorique risque de sélectionner des biens dont le coût devient difficile à supporter une fois intégrés les frais liés à l’acquisition, l’assurance, les charges de logement et les éventuels travaux.
Il faut également tenir compte du loyer actuel, des pensions alimentaires et des dépenses qui peuvent persister après l’achat. Le changement de logement peut modifier certaines charges, mais il ne faut pas présumer que toutes disparaîtront immédiatement.
Une simulation de mensualité doit enfin être réalisée avec plusieurs hypothèses de taux et de durée. Une durée plus longue peut réduire les échéances, mais augmenter le coût total du financement. Le calcul doit aussi intégrer les frais et l’assurance pour ne pas confondre la mensualité de remboursement du capital et des intérêts avec le coût complet du projet.
Il est recommandé de faire examiner sa situation par plusieurs établissements bancaires ou par un courtier avant de définir le budget des visites. Les méthodes d’analyse des revenus variables, les critères de risque et les appréciations du reste à vivre peuvent différer d’un prêteur à l’autre.
Une visite immobilière doit commencer par un budget soutenable, pas par le montant maximal qu’une simulation peut afficher. Une capacité d’emprunt correctement évaluée permet de concentrer les recherches sur des biens accessibles sans fragiliser l’équilibre financier du ménage.
Peut-on obtenir un prêt personnel sans justifier l’utilisation de l’argent ?
Oui. En France, le prêt personnel permet d’utiliser librement les fonds sans justifier un achat précis auprès du prêteur. Cette liberté ne dispense toutefois pas de fournir les justificatifs nécessaires à l’étude de solvabilité. Pour un prêt supérieur à 3 000 €, des justificatifs d’identité, de domicile et de revenus sont notamment demandés.
Un prêt personnel peut-il être remboursé avant la fin du contrat ?
Oui. Le remboursement anticipé peut être total ou partiel. En France, une indemnité peut être applicable lorsque les remboursements anticipés dépassent 10 000 € sur douze mois, dans les conditions prévues par la réglementation. Il faut demander au prêteur un décompte précis avant de procéder au remboursement.
Un prêt personnel empêche-t-il d’obtenir un crédit immobilier ?
Non. Un prêt personnel n’interdit pas automatiquement l’obtention d’un crédit immobilier. Sa mensualité est toutefois prise en compte dans l’analyse des charges financières et peut réduire le montant immobilier accordé. La banque examine également les revenus, l’apport personnel, le reste à vivre et la stabilité de la situation financière.
Est-il préférable de solder ses crédits avant de demander un prêt immobilier ?
Pas systématiquement. Solder un crédit peut améliorer la capacité d’emprunt en supprimant une mensualité, mais cette opération réduit l’épargne disponible pour l’apport immobilier. Il faut comparer le capital restant dû, les mensualités supprimées, les éventuelles indemnités et les liquidités nécessaires à l’acquisition avant de décider.
Quel taux d’endettement faut-il respecter pour emprunter en France ?
Le taux d’effort de référence est de 35 % pour les crédits immobiliers en France, assurance emprunteur comprise, selon le cadre du Haut Conseil de stabilité financière. Ce seuil ne garantit pas l’accord de la banque : l’établissement examine également le reste à vivre et la situation individuelle de l’emprunteur.