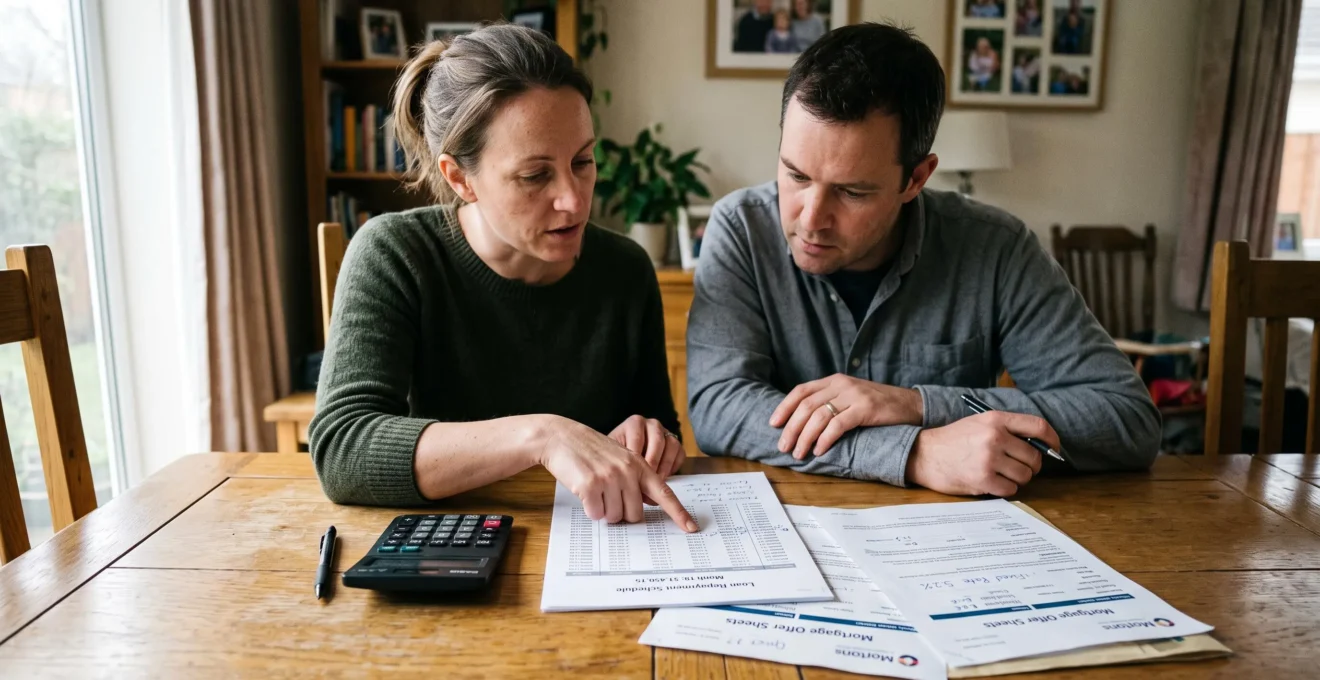
Choisir un taux d’intérêt fixe pour un crédit immobilier de longue durée permet de connaître dès la signature le taux applicable jusqu’au terme du financement. Pour un emprunteur qui souhaite préserver la stabilité de son budget, cette prévisibilité constitue une protection contre les hausses futures des taux d’intérêt.
Sur vingt ans ou davantage, cette sécurité prend une importance particulière. Un crédit immobilier accompagne souvent plusieurs étapes de la vie : évolution professionnelle, naissance, changement de logement ou modification des revenus. Le taux fixe évite qu’une hausse des taux de marché s’ajoute à ces événements, sans pour autant protéger contre toutes les difficultés financières.
Cette stabilité ne signifie cependant pas que le taux fixe est systématiquement le financement le moins coûteux. Les frais, l’assurance emprunteur, la durée du crédit et les conditions de remboursement anticipé restent déterminants. Comparer un prêt fixe à un prêt révisable suppose donc d’évaluer simultanément le risque budgétaire, le coût global et la flexibilité du contrat.
Le taux fixe immobilier en trois points essentiels
- Le taux d’intérêt reste stable pendant toute la durée contractuelle du prêt, ce qui sécurise les échéances de remboursement du capital et des intérêts.
- La prévisibilité a une contrepartie : un taux fixe peut devenir moins avantageux si les taux de marché diminuent, tandis que l’assurance et les frais influencent le coût réel.
- Le bon choix dépend de la capacité du foyer à supporter les mensualités, des conditions contractuelles et des possibilités de renégociation.
- Pourquoi un taux fixe peut-il rassurer sur un prêt immobilier de 20 ans ou plus ?
- Comment mesurer le coût réel d’un prêt à taux fixe sur toute sa durée ?
- Taux fixe ou taux révisable : lequel privilégier avec un budget mensuel serré ?
- Quel risque existe-t-il à choisir un prêt fixe sans examiner les autres conditions du contrat ?
- Quand renégocier un crédit à taux fixe après une baisse durable des taux ?
- Comment préparer son dossier pour négocier un taux immobilier plus favorable ?
- Quel niveau de mensualité constante peut devenir difficile à supporter en cas d’imprévu ?
- Comment comparer des offres de crédit immobilier sans se tromper sur leur coût réel ?
Pourquoi un taux fixe peut-il rassurer sur un prêt immobilier de 20 ans ou plus ?
Un taux fixe rassure sur un crédit immobilier de vingt ans ou plus parce qu’il protège l’emprunteur contre les variations futures des taux d’intérêt. Le taux contractuel ne change pas, et les échéances de remboursement restent prévisibles dans un prêt amortissable classique. Cette stabilité facilite la planification du budget, même si elle ne garantit ni le coût le plus bas ni la stabilité de tous les frais annexes.
Le mécanisme est simple : la banque et l’emprunteur conviennent d’un taux appliqué pendant toute la durée contractuelle du crédit. Les hausses ultérieures des taux proposés aux nouveaux emprunteurs ne modifient pas ce taux. Dans un prêt amortissable à échéances constantes, le montant destiné au remboursement du capital et des intérêts demeure identique, sauf modification contractuelle.
Cette caractéristique est confirmée par les différents types de taux d’intérêt des crédits immobiliers selon l’ABE Infoservice, qui distingue notamment les prêts fixes, variables et capés.
Sur une longue période, l’emprunteur peut traverser plusieurs environnements économiques : hausse du coût du financement, baisse des taux ou périodes de stabilité. La durée augmente l’exposition potentielle à ces changements. Le taux fixe supprime leur incidence directe sur le taux contractuel du crédit, sans neutraliser les autres risques supportés par le foyer.
Il faut ainsi distinguer deux notions :
- La sécurité budgétaire : connaître le montant des échéances de capital et d’intérêts pour mieux organiser ses dépenses et son épargne.
- La sécurité économique : obtenir un financement dont le coût reste compétitif par rapport aux possibilités disponibles sur le marché.
Le taux fixe garantit essentiellement la première. Si les taux diminuent après la signature, un nouvel emprunteur peut accéder à des conditions plus favorables. Le titulaire du crédit fixe conserve son taux initial, sauf renégociation ou rachat.
Cette protection peut aussi avoir un prix. Selon les offres et la conjoncture, le taux fixe initial peut être supérieur au taux révisable proposé au même moment. Cet écart éventuel constitue la contrepartie économique de la protection contre les hausses futures, et non une règle systématique du marché.
La stabilité est donc un avantage pour les emprunteurs qui privilégient la visibilité à long terme. Elle doit toutefois être appréciée au regard du coût global du crédit, car une mensualité prévisible n’est pas nécessairement une mensualité économiquement optimale.
Comment mesurer le coût réel d’un prêt à taux fixe sur toute sa durée ?
Le coût réel d’un prêt immobilier à taux fixe se mesure en additionnant les intérêts et les frais liés au financement, notamment l’assurance et les garanties, puis en examinant le montant total à rembourser. Le taux nominal ne suffit pas à départager deux offres. Le TAEG constitue un indicateur de comparaison essentiel, à compléter par l’échéancier d’amortissement et les conditions contractuelles.
Un crédit immobilier entraîne plusieurs catégories de dépenses. Les intérêts rémunèrent le capital prêté, tandis que les frais de dossier, les garanties et l’assurance emprunteur peuvent alourdir le financement. Deux établissements proposant le même taux nominal peuvent donc aboutir à des coûts globaux différents.
Le taux annuel effectif global, ou TAEG, permet de comparer les offres sur une base normalisée. Il intègre les intérêts et les frais obligatoires connus et nécessaires à l’obtention du crédit, selon les règles applicables. La fiche pratique du ministère de l’Économie sur le fonctionnement du crédit immobilier présente notamment les éléments entrant dans le coût du financement.
Le TAEG reste un indicateur annuel. Il doit être lu avec le montant total dû et le calendrier des remboursements, surtout lorsque les durées des offres ne sont pas identiques.
La durée modifie profondément la répartition des remboursements. Dans un prêt amortissable classique à mensualités constantes, les intérêts sont calculés sur le capital restant dû. Leur part est donc généralement plus importante au début du crédit, lorsque ce capital est encore élevé.
Le tableau d’amortissement permet de suivre, échéance après échéance, le capital remboursé, les intérêts versés et la dette restante. Il est notamment utile pour déterminer à quelle date le cumul du capital remboursé dépasse celui des intérêts déjà payés. Ce repère ne constitue toutefois pas, à lui seul, un seuil de rentabilité pour une revente ou un remboursement anticipé.
Il faut aussi intégrer le coût d’opportunité. Si les taux de marché baissent sensiblement, l’emprunteur à taux fixe peut payer davantage d’intérêts que ce qu’impliquerait un nouveau financement comparable. Cet écart potentiel représente la contrepartie de la protection dont il bénéficie lorsque les taux augmentent.
Le crédit le moins coûteux sur le papier n’est pas toujours le plus adapté au risque accepté par l’emprunteur. Cette distinction devient particulièrement importante lorsque le budget disponible laisse peu de place à une hausse des échéances.
Taux fixe ou taux révisable : lequel privilégier avec un budget mensuel serré ?
Avec un budget mensuel serré, le taux fixe est généralement le choix le plus prudent si l’emprunteur ne peut pas absorber une hausse de ses remboursements. Le taux révisable peut présenter un intérêt lorsque son coût initial est attractif, mais il expose à des évolutions défavorables. La décision dépend de la marge budgétaire disponible et des protections prévues dans le contrat.
Un prêt à taux révisable utilise généralement un indice de référence auquel s’ajoute une marge définie contractuellement. À certaines dates, le taux appliqué est recalculé selon les modalités prévues. Cette révision peut entraîner une variation des échéances, de la durée du crédit ou des deux, selon la structure du financement.
Le risque doit être examiné concrètement. Un foyer qui consacre déjà une part importante de ses revenus aux remboursements dispose de peu de latitude face à une hausse de mensualité. En revanche, un foyer bénéficiant de revenus stables, d’une épargne disponible et d’une capacité d’absorption suffisante peut envisager davantage de scénarios.
Les différences essentielles peuvent être résumées ainsi :
| Critère | Taux fixe | Taux révisable |
|---|---|---|
| Évolution du taux | Stable pendant la durée contractuelle | Dépend de l’indice et des clauses de révision |
| Prévisibilité des remboursements | Élevée pour le capital et les intérêts | Variable selon les mécanismes contractuels |
| Effet d’une hausse des taux | Aucun sur le taux contractuel | Hausse possible du coût ou des échéances |
| Effet d’une baisse des taux | Pas de baisse automatique du taux | Baisse possible selon le contrat |
| Budget sans réserve importante | Protection contre le risque de taux | Vigilance accrue sur les scénarios défavorables |
Le taux révisable n’est pas nécessairement moins coûteux à long terme. Son résultat dépend de l’évolution effective des taux et des mécanismes de révision. Un taux de départ plus faible peut être compensé, voire dépassé, par des hausses ultérieures.
Les prêts révisables capés offrent un compromis : leur taux est encadré par un plafond contractuel. Ce plafond limite l’augmentation du taux, mais ne garantit pas toujours une mensualité constante ni une durée inchangée. Il faut examiner également les éventuels planchers, la périodicité des révisions et les modalités d’amortissement.
Dans certains montages, lorsque les échéances ne couvrent pas intégralement les intérêts exigibles, un mécanisme d’amortissement négatif peut apparaître. Son existence et son traitement dépendent des clauses du prêt : ils ne doivent pas être supposés applicables à tous les crédits révisables.
Les prêts mixtes constituent une autre possibilité, avec une période initiale fixe suivie d’une phase révisable. Ils exigent d’examiner la date du changement de régime et les conséquences d’une hausse des taux à cette échéance.
Le taux fixe limite l’incertitude liée aux taux, mais cette protection n’est complète que si le reste du contrat n’introduit pas d’autres charges ou rigidités susceptibles de fragiliser l’emprunteur.
Quel risque existe-t-il à choisir un prêt fixe sans examiner les autres conditions du contrat ?
Choisir un prêt immobilier uniquement parce qu’il affiche un taux fixe attractif peut conduire à accepter un financement coûteux ou difficile à adapter. Les frais annexes, l’assurance, les indemnités de remboursement anticipé et les possibilités de modulation influencent directement sa qualité. La sécurité du taux ne remplace donc jamais l’examen détaillé des conditions contractuelles.
Un faible taux nominal ne suffit pas à établir qu’une offre est avantageuse. Des frais de dossier élevés, une garantie coûteuse ou une assurance emprunteur peu compétitive peuvent réduire l’intérêt financier du taux proposé.
Le coût de l’assurance mérite une attention particulière sur les crédits longs. Il dépend notamment de la tarification, des garanties, des quotités assurées et des caractéristiques du contrat. Les exclusions et les conditions d’indemnisation peuvent aussi modifier sensiblement la protection réelle de l’emprunteur.
En France, il est possible de choisir une assurance auprès d’un autre assureur, sous réserve notamment de l’équivalence des garanties exigées. Les modalités applicables peuvent différer dans les autres pays francophones.
Au-delà des coûts immédiats, plusieurs clauses déterminent la flexibilité future :
- Le remboursement anticipé : vérifier les conditions de remboursement partiel ou total et les indemnités éventuellement exigibles.
- La modulation des échéances : identifier les possibilités de hausse ou de baisse des mensualités, leurs limites et leurs effets sur la durée.
- Le transfert du prêt : vérifier si le financement peut accompagner un changement de bien et sous quelles conditions.
- Les garanties : examiner leur coût initial, les frais éventuels de mainlevée et les modalités de restitution lorsqu’elles existent.
- L’assurance emprunteur : comparer les garanties, les exclusions, les quotités et le coût sur toute la période de remboursement.
Un contrat rigide peut devenir désavantageux lors d’un changement professionnel, d’une séparation ou d’une revente. L’emprunteur peut alors avoir besoin de réduire ses échéances, de rembourser une partie du capital ou de solder le crédit avant son terme.
En France, la fiche d’information standardisée européenne (FISE) facilite l’examen préalable des caractéristiques du prêt. Les informations sur les conditions de remboursement anticipé, les échéances et les frais figurent parmi les éléments essentiels à analyser.
Les exigences documentaires et les droits de l’emprunteur peuvent varier d’un pays francophone à l’autre. Il est donc indispensable de vérifier les dispositions applicables à l’offre reçue, plutôt que de transposer automatiquement les règles françaises.
Un contrat bien négocié doit rester adapté aux évolutions prévisibles de la situation personnelle. Cette souplesse devient notamment précieuse lorsqu’une baisse des taux crée une possibilité de renégociation.
Quand renégocier un crédit à taux fixe après une baisse durable des taux ?
Renégocier un crédit immobilier à taux fixe devient intéressant lorsque les conditions du marché permettent d’obtenir un taux sensiblement inférieur et que les économies attendues dépassent les frais de l’opération. Le capital restant dû et la durée de remboursement restante sont décisifs. Une baisse ponctuelle des taux ne suffit pas à garantir la rentabilité d’une renégociation ou d’un rachat.
Il convient d’abord de distinguer une fluctuation passagère d’une amélioration réellement accessible des conditions de financement. Observer plusieurs propositions bancaires comparables et leur évolution dans le temps permet d’apprécier si l’écart constaté correspond à une opportunité concrète.
Deux démarches sont possibles. La renégociation consiste à demander à sa banque actuelle de modifier les conditions du crédit. Le rachat consiste à faire rembourser le prêt existant par un nouveau crédit souscrit auprès d’un autre établissement.
Dans les deux cas, l’analyse doit porter sur les économies nettes pendant la durée restante, et non sur une baisse isolée du taux affiché.
La fiche du ministère de l’Économie sur la renégociation et le rachat de crédit immobilier présente un écart indicatif de 0,7 à 1 point de pourcentage comme repère pouvant justifier l’étude d’une opération. Il ne s’agit ni d’un seuil légal ni d’une garantie de rentabilité.
Plus le crédit approche de son terme, moins les intérêts restant à payer sont généralement importants, toutes choses égales par ailleurs. Un prêt dont une grande partie du capital a déjà été remboursée présente donc souvent une marge d’économie plus limitée.
Le calcul doit également intégrer les frais de dossier, les éventuelles indemnités de remboursement anticipé, les nouvelles garanties et l’évolution du coût de l’assurance. Une réduction de mensualité obtenue en allongeant fortement la durée peut masquer une augmentation du coût total restant à payer.
La décision finale dépend aussi de la réponse des établissements. Une banque n’est pas tenue d’accepter une demande de renégociation. Un dossier actualisé, des revenus documentés et une proposition concurrente comparable peuvent toutefois renforcer la discussion.
Une renégociation utile ne se résume pas à obtenir un taux inférieur : elle doit améliorer le financement sur sa durée résiduelle. Cette démarche suppose de présenter un dossier bancaire suffisamment solide pour négocier l’ensemble des conditions.
Comment préparer son dossier pour négocier un taux immobilier plus favorable ?
Pour négocier un taux immobilier plus favorable, il faut constituer un dossier qui démontre la capacité de remboursement du foyer et réduit les incertitudes perçues par la banque. Les revenus, les charges, l’apport personnel, l’épargne et l’historique bancaire jouent un rôle important. La négociation doit également porter sur les frais, l’assurance et les garanties.
Le taux proposé par un établissement ne dépend pas uniquement des conditions générales du marché. Il reflète aussi les caractéristiques de l’emprunteur, la durée demandée, le montant du financement et les conditions commerciales de la banque.
Un dossier cohérent repose notamment sur une présentation claire des revenus réguliers, des crédits déjà en cours, des charges récurrentes et des ressources disponibles après paiement des échéances.
L’apport personnel peut contribuer à réduire le montant emprunté et à rassurer le prêteur. Une épargne de précaution conservée après l’achat montre également que le foyer dispose d’une capacité d’absorption face aux dépenses imprévues.
À l’inverse, des incidents bancaires récents, un endettement élevé ou des ressources insuffisamment documentées peuvent affaiblir la demande. Lorsque cela est possible, il vaut mieux corriger ces éléments avant de solliciter plusieurs banques.
La mise en concurrence est plus efficace lorsque les propositions portent sur un même projet : montant identique, durée comparable, apport équivalent et assurances de garanties similaires. Elle permet de discuter sur des conditions réellement comparables plutôt que sur des taux affichés isolément.
Enfin, négocier quelques frais peut parfois être plus avantageux qu’obtenir une légère réduction du taux nominal. L’évaluation doit se faire sur le coût total et les conditions de fonctionnement du prêt.
Préparer un dossier de financement vérifiable en cinq actions
- Rassembler les justificatifs de revenus et de situation professionnelle : produire un dossier documentaire à jour.
- Recenser les charges récurrentes et les emprunts existants : établir un tableau mensuel des engagements financiers.
- Identifier l’apport mobilisable et l’épargne à conserver : rédiger un récapitulatif des ressources disponibles.
- Demander plusieurs propositions sur des hypothèses identiques : constituer un tableau comparatif des conditions chiffrées.
- Préparer les points de négociation portant sur le taux, les frais et l’assurance : établir une liste d’ajustements à demander à chaque établissement.
Un dossier convaincant améliore les conditions de discussion, mais ne remplace pas l’évaluation de la capacité réelle de remboursement. Une mensualité acceptée par une banque peut rester trop élevée pour préserver l’équilibre financier du foyer en cas d’imprévu.
Quel niveau de mensualité constante peut devenir difficile à supporter en cas d’imprévu ?
Une mensualité constante devient difficile à supporter lorsqu’elle absorbe une part trop importante des revenus disponibles après les dépenses essentielles, notamment si les ressources diminuent. Il n’existe pas de seuil universel garantissant la sécurité financière d’un foyer. Pour un crédit de longue durée, il faut évaluer la mensualité non seulement avec les revenus actuels, mais aussi dans un scénario défavorable réaliste.
La stabilité d’un prêt à taux fixe comporte une limite importante : le montant de l’échéance de capital et d’intérêts ne diminue pas automatiquement lorsque les ressources du foyer baissent. Une perte d’emploi, un arrêt de travail, une séparation ou une augmentation des charges familiales peuvent donc fragiliser un budget auparavant équilibré.
En France, les règles d’octroi des crédits immobiliers font notamment référence à un taux d’effort de 35 %, assurance comprise, avec les modalités et flexibilités prévues par le cadre applicable. Ce repère ne constitue cependant pas une garantie individuelle de soutenabilité et ne doit pas être présenté comme une norme commune à tous les pays francophones.
Une analyse personnelle doit aller plus loin que ce taux d’effort. Le reste à vivre dépend des dépenses de logement, de transport, d’alimentation, des personnes à charge et des engagements déjà supportés par le ménage.
Un stress test budgétaire peut être réalisé sans supposer qu’un événement défavorable se produira nécessairement :
- Établir le budget mensuel actuel en distinguant les dépenses indispensables des dépenses ajustables.
- Construire un scénario de baisse réaliste des revenus, en utilisant seulement les ressources de remplacement effectivement envisageables.
- Maintenir dans ce scénario les charges essentielles et la mensualité du crédit.
- Observer si le solde reste positif et si l’épargne disponible permet d’absorber une période difficile.
Cette méthode met en évidence la différence entre une mensualité techniquement accessible aujourd’hui et un remboursement qui reste supportable lorsque les circonstances évoluent.
Il est également utile d’examiner les possibilités contractuelles de modulation à la baisse ou de report d’échéances. Ces dispositifs ne sont pas systématiques et peuvent entraîner un allongement du prêt ou un surcoût.
L’assurance perte d’emploi, lorsqu’elle existe, doit être étudiée séparément de l’assurance décès-invalidité. Son caractère optionnel, ses exclusions, ses délais et ses limites d’indemnisation peuvent réduire sensiblement la couverture attendue.
Un taux fixe est d’autant plus protecteur que la mensualité initiale laisse une réserve financière suffisante. Après avoir vérifié cette capacité de remboursement, il reste à départager les offres bancaires sur des critères identiques et documentés.
À retenir avant de choisir une offre de prêt immobilier
- Comparer les financements sur le même montant, la même durée et des garanties d’assurance équivalentes.
- Évaluer séparément le coût global, la stabilité budgétaire et la souplesse contractuelle : ces trois qualités ne se confondent pas.
- Conserver les offres écrites, leurs échéanciers et les documents d’information pour justifier les comparaisons et préparer une éventuelle négociation.
Comment comparer des offres de crédit immobilier sans se tromper sur leur coût réel ?
Pour comparer correctement plusieurs offres de crédit immobilier, il faut utiliser des hypothèses identiques et examiner simultanément le TAEG, le coût total, l’assurance, les garanties et les clauses de remboursement. Un taux nominal plus faible ne garantit pas une meilleure offre. La comparaison doit aussi tenir compte de la prévisibilité des échéances et des possibilités d’adaptation du contrat.
La première règle consiste à homogénéiser les paramètres du financement. Des propositions portant sur des montants, des durées ou des couvertures d’assurance différents ne permettent pas d’isoler correctement les écarts de prix.
Il convient ensuite d’examiner les conditions qui peuvent rendre une offre moins avantageuse qu’elle ne paraît. Un taux promotionnel peut être associé à des conditions particulières, tandis qu’une assurance coûteuse ou des frais de garantie importants peuvent modifier le classement des établissements.
Pour éviter les comparaisons trompeuses, chaque offre devrait être décomposée selon les mêmes critères.
| Élément à examiner | Information à relever | Utilité pour la décision |
|---|---|---|
| Taux nominal | Taux proposé et caractère fixe ou révisable | Identifier le coût des intérêts et le risque de taux |
| TAEG | Taux annuel effectif global | Comparer les coûts selon une méthode normalisée |
| Intérêts | Montant total prévu sur la durée | Évaluer le poids du financement |
| Assurance | Coût total, garanties, quotités et exclusions | Mesurer le prix et la qualité de la protection |
| Frais et garanties | Frais de dossier et coût des sûretés | Identifier les charges annexes |
| Remboursement anticipé | Conditions et indemnités éventuelles | Anticiper le coût d’une sortie du crédit |
| Modulation | Possibilités de modification des échéances | Évaluer la capacité d’adaptation du prêt |
Cette grille aide à distinguer les offres compétitives sur le coût de celles qui présentent des avantages en matière de sécurité ou de flexibilité. Les différences doivent ensuite être appréciées selon la situation personnelle de l’emprunteur.
En France, la fiche d’information standardisée européenne offre une base documentaire pour cette comparaison. Les informations obligatoires à fournir par la banque avant un crédit immobilier comprennent notamment des éléments relatifs au taux, au montant à rembourser, aux échéances et aux modalités de remboursement anticipé.
L’offre à taux fixe comporte également un échéancier d’amortissement permettant de suivre la répartition des remboursements entre capital et intérêts. Pour les prêts variables, les simulations de variation du taux apportent des indications sur les conséquences possibles d’une révision.
Les emprunteurs situés dans d’autres pays francophones doivent se référer aux documents précontractuels et aux règles locales correspondantes, sans présumer que les obligations françaises s’y appliquent.
Enfin, les propositions écrites doivent être conservées avec leurs hypothèses et conditions. Elles constituent une base de discussion plus fiable qu’une annonce commerciale ou une simulation non personnalisée.
Avant de signer, réunissez les offres comparables, vérifiez les coûts et les clauses déterminantes, puis retenez le financement dont les échéances restent soutenables sans sacrifier inutilement la flexibilité future. Le meilleur choix est celui qui correspond à la fois à votre capacité financière et au niveau de risque que vous acceptez.
Le taux d’intérêt fixe garantit-il une mensualité totalement inchangée ?
Dans un prêt amortissable classique à échéances constantes, le taux fixe stabilise les remboursements de capital et d’intérêts. Toutefois, le montant total prélevé peut évoluer si certaines composantes, notamment les cotisations d’assurance, sont variables. Une modulation, un remboursement anticipé ou un avenant peut également modifier l’échéancier.
Un taux fixe permet-il de profiter automatiquement d’une baisse des taux immobiliers ?
Non. Le taux contractuel reste inchangé lorsque les taux de marché diminuent. Pour bénéficier de conditions plus favorables, l’emprunteur doit envisager une renégociation ou un rachat, sous réserve de l’accord du prêteur concerné et de la rentabilité économique de l’opération.
Est-il possible de rembourser un crédit immobilier à taux fixe avant son terme ?
Un remboursement anticipé peut être envisageable, mais ses modalités dépendent du contrat et du droit applicable. Des indemnités ou des frais liés aux garanties peuvent exister. Il convient de demander un décompte précisant le capital restant dû et les sommes exigibles avant de prendre une décision.
Faut-il systématiquement choisir la durée la plus courte pour payer moins d’intérêts ?
À taux et conditions comparables, une durée plus courte réduit généralement le total des intérêts, mais augmente les mensualités. Une durée plus longue peut améliorer l’équilibre du budget mensuel, au prix d’un coût financier plus important. Le choix doit préserver une capacité suffisante à faire face aux dépenses imprévues.
Les règles françaises du crédit immobilier sont-elles identiques dans tous les pays francophones ?
Non. Les principes financiers d’un prêt à taux fixe sont largement comparables, mais les règles d’octroi, les documents obligatoires, les assurances, les frais et les droits de remboursement anticipé dépendent de chaque juridiction. Les références réglementaires françaises doivent donc être vérifiées avant toute application dans un autre pays.