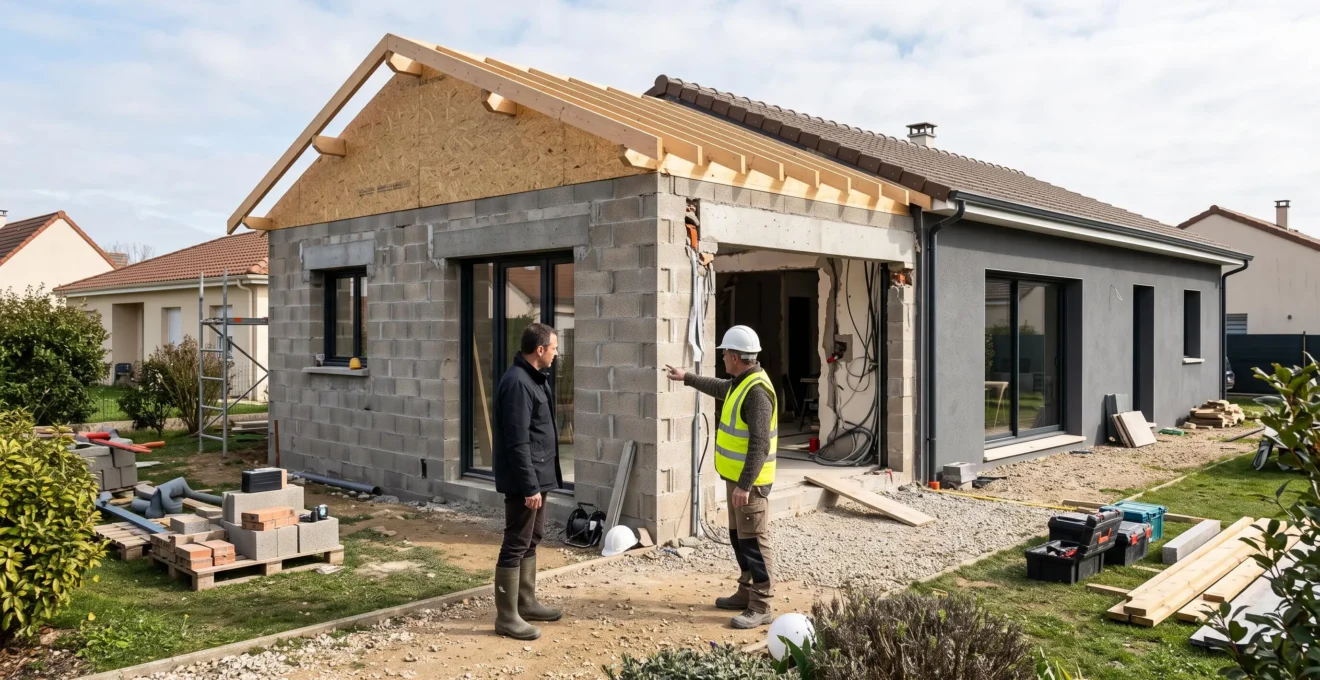
Financer un agrandissement ne consiste pas seulement à obtenir un prêt couvrant les devis des entreprises. Le budget final d’une extension dépend aussi des contraintes du bâtiment existant, des frais périphériques, des modifications en cours de chantier et du calendrier réel des paiements.
Pour éviter de manquer de trésorerie, le propriétaire doit établir une enveloppe financière complète, préserver une réserve adaptée aux incertitudes techniques et vérifier que les fonds seront disponibles lorsque les entreprises demanderont leurs règlements. Il doit également mesurer les conséquences de la nouvelle mensualité sur son budget quotidien.
La valeur immobilière créée mérite la même attention : quelques mètres carrés supplémentaires peuvent améliorer considérablement le confort sans nécessairement compenser leur coût à la revente. Une décision cohérente rapproche donc trois éléments : le coût complet de l’extension, la capacité de remboursement du foyer et la valeur réellement apportée au logement. Cette méthode s’applique aux propriétaires occupants comme aux acquéreurs envisageant d’agrandir immédiatement leur futur bien, sous réserve des particularités réglementaires et bancaires du pays concerné.
Financer une extension sans fragiliser son budget
- Calculer le coût global du chantier, y compris les études, les raccordements, les frais annexes et une réserve pour imprévus, avant de déterminer le montant à emprunter.
- Comparer les financements sur leur coût total et leurs conditions de déblocage, tout en conservant une épargne personnelle distincte de la réserve du chantier.
- Vérifier la valeur immobilière potentiellement créée, la soutenabilité des mensualités et la disponibilité effective des fonds avant d’engager les travaux.
- Pourquoi un projet d’agrandissement peut-il dépasser son budget malgré des devis détaillés ?
- Quels postes oubliés peuvent créer un trou dans le budget d’un agrandissement immobilier ?
- Quels travaux d’agrandissement risquent de coûter plus qu’ils n’ajoutent de valeur au logement ?
- Comment calculer le montant à emprunter pour une extension sans manquer de trésorerie ?
- Pourquoi mettre toute son épargne dans l’apport peut-il devenir risqué après l’achat ?
- Prêt travaux ou crédit immobilier : lequel choisir pour une extension importante ?
- Comment construire le financement d’un bien immobilier sans déséquilibrer son budget ?
- Quand demander le financement d’une extension par rapport au début des travaux ?
Pourquoi un projet d’agrandissement peut-il dépasser son budget malgré des devis détaillés ?
Un projet d’agrandissement peut dépasser son budget parce qu’un devis détaillé ne couvre que les prestations définies à partir des informations disponibles lors de son établissement. Des contraintes structurelles non détectées, des raccordements plus complexes ou des modifications demandées pendant le chantier peuvent entraîner des travaux supplémentaires. La précision d’un devis ne garantit donc pas l’exhaustivité du budget.
La première difficulté concerne les interactions entre l’extension et la maison existante. La profondeur des fondations, la résistance de certains éléments porteurs ou l’emplacement des réseaux peuvent nécessiter des vérifications complémentaires. Tant que ces points restent incertains, certaines entreprises établissent leur proposition sur des hypothèses techniques ou prévoient des montants provisoires.
Avant de retenir un devis, il faut distinguer les travaux explicitement inclus, les prestations exclues, les quantités estimées et les conditions susceptibles de modifier le prix. Une comparaison limitée aux montants figurant en dernière page peut masquer des différences importantes entre deux propositions.
Les découvertes techniques peuvent ensuite provoquer un effet en cascade. Une ouverture entre l’ancienne maison et l’extension, initialement prévue comme une intervention relativement simple, peut nécessiter un renforcement structurel. Cette modification peut affecter d’autres postes : déplacement de conduites, reprise de l’électricité, modification des finitions et prolongation de certaines interventions.
Pour chaque incertitude importante, demander aux professionnels quelles interventions supplémentaires pourraient devenir nécessaires permet de mieux comprendre l’exposition financière. Une difficulté de fondation, par exemple, ne doit pas seulement être examinée sous l’angle de son coût direct : il faut aussi évaluer ses conséquences potentielles sur les autres corps de métier.
Une seconde catégorie de dépassements provient des décisions du propriétaire. Le remplacement d’un revêtement prévu par un matériau plus coûteux, l’ajout de prises ou la modification d’une distribution intérieure peuvent sembler modestes séparément. Leur accumulation réduit pourtant la réserve disponible pour les imprévus techniques.
Il est donc utile de tenir deux suivis distincts : les dépenses supplémentaires imposées par les contraintes du chantier et celles résultant d’améliorations facultatives. Chaque modification devrait être chiffrée par écrit avant validation, avec ses conséquences sur les délais et les prestations déjà commandées.
Cette lecture critique des devis révèle les incertitudes techniques, mais elle ne suffit pas à recenser toutes les dépenses liées au projet. Certaines charges restent entièrement extérieures aux marchés conclus avec les entreprises.
Quels postes oubliés peuvent créer un trou dans le budget d’un agrandissement immobilier ?
Les postes oubliés dans un budget d’agrandissement concernent principalement les études préalables, les démarches administratives, les assurances, les dépenses liées à l’occupation du logement pendant le chantier et les aménagements nécessaires après sa livraison. Ces frais ne figurent pas toujours dans les devis de construction, alors qu’ils peuvent être indispensables pour réaliser et utiliser normalement l’extension.
Avant le démarrage, plusieurs interventions peuvent être nécessaires : étude de sol, étude structurelle, conception architecturale, maîtrise d’œuvre, démarches d’urbanisme ou contrôles techniques. Leur présence et leur coût dépendent des caractéristiques du bâtiment, de la nature de l’agrandissement et du cadre réglementaire local.
En France, le recours à un architecte peut notamment devenir obligatoire selon la surface de plancher totale après travaux et les caractéristiques du projet. La fiche officielle sur les cas de recours obligatoire à un architecte permet d’identifier les situations concernées. Les critères français ne doivent pas être appliqués automatiquement dans les autres pays francophones.
Les questions d’assurance méritent également d’être examinées avant la signature des contrats. Selon le pays et les travaux, certaines couvertures relèvent des entreprises tandis que d’autres peuvent concerner directement le propriétaire. Il faut notamment vérifier les assurances de construction applicables, les responsabilités couvertes et les obligations éventuelles du maître d’ouvrage.
En France, la garantie décennale concerne certains dommages liés aux travaux d’extension et de rénovation d’un bâtiment existant. La fiche Service Public consacrée à la garantie décennale des constructeurs précise ce cadre. Cette garantie ne signifie pas que toutes les dépenses ou tous les désordres seront automatiquement couverts.
Les dépenses indirectes liées à la vie quotidienne sont souvent moins visibles. Si certaines pièces deviennent temporairement inutilisables, le foyer peut devoir financer un hébergement, un garde-meubles ou des déplacements supplémentaires. Dans d’autres situations, il faudra protéger les espaces conservés ou supporter simultanément plusieurs charges de logement.
Ces frais dépendent davantage de la durée et de l’organisation du chantier que du nombre de mètres carrés construits. Un planning prévisionnel doit donc préciser les périodes où les occupants ne pourront pas utiliser normalement leur habitation.
Après la livraison, le budget peut encore intégrer les raccords entre les parties anciennes et nouvelles, les revêtements extérieurs, les équipements nécessaires à l’usage des nouvelles pièces ou les aménagements du jardin. À plus long terme, une surface supplémentaire peut aussi modifier les dépenses de chauffage, d’entretien et d’assurance habitation.
Un contrôle simple consiste à se poser la question suivante : quelles dépenses resteront nécessaires pour utiliser normalement l’extension une fois les entreprises parties ? Les réponses doivent figurer dans le budget, même lorsque les prestations seront réalisées ultérieurement par d’autres intervenants.
Une fois ces postes recensés, le propriétaire peut comparer le coût réellement engagé à l’intérêt immobilier du projet. Une extension techniquement réalisable et correctement budgétée n’est pas nécessairement avantageuse à la revente.
Quels travaux d’agrandissement risquent de coûter plus qu’ils n’ajoutent de valeur au logement ?
Les agrandissements présentant des contraintes techniques importantes, réduisant fortement les qualités du terrain ou créant des pièces peu fonctionnelles risquent de coûter davantage que la valeur immobilière qu’ils apportent. Le gain de surface ne se traduit pas automatiquement par une hausse équivalente du prix de revente. La rentabilité dépend du coût complet, du marché local et de l’utilité réelle de l’extension.
Pour apprécier l’intérêt économique d’un projet, il faut distinguer son coût de réalisation de la valeur supplémentaire qu’un acquéreur pourrait lui attribuer. Appliquer directement le prix moyen du mètre carré aux surfaces créées donne une indication trop simplifiée : deux logements de même superficie peuvent présenter des différences importantes de configuration, d’exposition, de terrain et d’état général.
Une approche plus pertinente consiste à rechercher des transactions locales comparables et à confronter deux estimations : la valeur probable du logement avant travaux et sa valeur après agrandissement. La différence constitue une estimation de la valorisation potentielle, et non une plus-value garantie.
Certains projets méritent une vigilance particulière :
- La surélévation avec renforcement structurel important : le coût des interventions sur les éléments existants peut réduire l’intérêt économique des surfaces créées.
- L’extension réduisant fortement le jardin : le gain de surface intérieure peut s’accompagner d’une perte d’attractivité extérieure pour certains acquéreurs.
- La création de pièces mal distribuées : un espace supplémentaire difficile à meubler, mal éclairé ou accessible par une circulation contraignante peut apporter moins de valeur qu’une pièce fonctionnelle.
- L’agrandissement disproportionné par rapport au voisinage : un bien devenu très différent des logements recherchés localement peut rencontrer une demande plus restreinte.
La comparaison doit inclure les études, les travaux, les frais annexes et le financement. Elle ne peut donc pas reposer uniquement sur le montant des factures des entreprises.
Cas pratique hypothétique : une extension qui améliore le confort sans couvrir tout son coût
Un propriétaire compare deux options : une extension simple améliorant la circulation dans la maison et une surélévation nécessitant des renforcements importants. La seconde crée davantage de surface, mais présente aussi davantage de contraintes techniques et de dépenses annexes.
Si l’estimation prudente de la valeur après travaux ne compense pas le coût complet de la surélévation, le propriétaire peut néanmoins la retenir pour éviter un déménagement et conserver durablement son logement. Il s’agit alors d’un choix de confort et de qualité de vie, pas d’une opération dont la rentabilité à la revente serait démontrée.
Cette distinction entre valeur de revente et valeur d’usage est fondamentale. Une pièce supplémentaire peut permettre d’accueillir un enfant, d’aménager un espace de travail ou de rester dans un quartier apprécié. Ces bénéfices personnels sont réels pour les occupants, même s’ils ne peuvent pas être intégralement convertis en valeur marchande.
Pour arbitrer, trois critères doivent être rapprochés : la plus-value immobilière raisonnablement envisageable, le coût total du financement et la durée pendant laquelle le foyer prévoit de profiter de l’agrandissement. Plus l’horizon d’occupation est court, plus la possibilité de récupérer les dépenses lors d’une vente devient déterminante.
Cette estimation n’a pas vocation à supprimer les projets principalement motivés par le confort. Elle permet surtout de prendre une décision éclairée avant de calculer le montant d’emprunt nécessaire.
Comment calculer le montant à emprunter pour une extension sans manquer de trésorerie ?
Pour calculer le montant à emprunter, il faut additionner les travaux contractualisés, les prestations complémentaires, les frais annexes, la réserve pour imprévus et les éventuels frais de financement. On déduit ensuite uniquement l’épargne que le foyer peut mobiliser sans compromettre sa sécurité financière. Il faut parallèlement vérifier que les fonds seront disponibles aux dates des paiements prévus.
La première étape consiste à distinguer le budget global du chantier et le financement bancaire. Le montant du devis principal ne doit pas servir, à lui seul, de base à la demande de prêt.
La méthode peut être résumée par deux calculs :
Budget complet du projet = travaux prévus + prestations complémentaires + frais annexes + réserve pour imprévus + frais de financement éventuels.
Montant à financer = budget complet du projet − épargne réellement affectable au chantier − autres ressources confirmées.
Les ressources doivent être effectivement mobilisables. Une aide simplement envisagée ou une rentrée d’argent incertaine ne peut pas être traitée comme une somme disponible sans condition.
Pour déterminer la réserve nécessaire, il est utile de construire deux scénarios : un scénario de référence correspondant au chantier prévu et un scénario dégradé intégrant les complications crédibles révélées par les études ou les devis. L’écart permet d’apprécier le niveau d’incertitude à couvrir sans appliquer un pourcentage forfaitaire supposé convenir à tous les projets.
Cette approche distingue les risques précisément identifiés des modifications de confort que le propriétaire pourrait décider de reporter. Elle aide aussi à déterminer si certaines décisions techniques doivent être prises avant de solliciter le financement.
Le budget total ne renseigne cependant pas sur les besoins de liquidités à chaque étape. Un financement peut être suffisant en montant, mais provoquer une difficulté temporaire si une entreprise demande un acompte avant le déblocage correspondant des fonds.
Un tableau mensuel permet d’anticiper cette situation en rapprochant les acomptes, les factures intermédiaires, les dépenses personnelles et les versements attendus du prêteur.
| Élément à suivre | Information à renseigner | Point de vigilance |
|---|---|---|
| Acomptes des entreprises | Montant et date contractuelle | Disponibilité des fonds avant l’échéance |
| Factures intermédiaires | Étape du chantier et somme exigible | Concordance avec l’avancement constaté |
| Déblocages bancaires | Montant attendu et conditions de versement | Justificatifs et délais de traitement |
| Dépenses personnelles | Charges du foyer et frais temporaires du chantier | Maintien des liquidités nécessaires |
| Réserve disponible | Solde non engagé après chaque étape | Capacité à régler une dépense imprévue |
Ce suivi doit être actualisé à chaque facture ou modification importante du chantier. Il permet de distinguer une insuffisance définitive du financement d’un simple décalage entre les dates de paiement et la mise à disposition des sommes empruntées.
Les 5 vérifications avant de fixer le montant de votre financement
- Rassembler les devis et identifier les prestations exclues pour obtenir un tableau consolidé des travaux prévus.
- Chiffrer les études, les assurances, les démarches et les aménagements restants pour produire une liste des frais annexes.
- Décrire les complications techniques crédibles et leur incidence financière pour établir deux scénarios budgétaires comparables.
- Isoler l’épargne de sécurité du foyer et déterminer la somme mobilisable pour obtenir un calcul justifié du besoin d’emprunt.
- Rapprocher les échéances de paiement des entreprises et les dates de déblocage des fonds pour établir un calendrier mensuel de trésorerie.
Une fois ce montant déterminé, il reste à choisir comment répartir l’effort entre crédit et ressources personnelles. La mobilisation de l’épargne mérite une attention particulière lorsqu’un achat immobilier précède l’extension.
Pourquoi mettre toute son épargne dans l’apport peut-il devenir risqué après l’achat ?
Mobiliser toute son épargne dans l’apport immobilier peut fragiliser un projet d’agrandissement en laissant le propriétaire sans liquidités pour les imprévus après l’acquisition. Même si un apport plus important réduit le capital emprunté et les intérêts associés, ce gain doit être comparé au risque de devoir financer rapidement des travaux supplémentaires ou des dépenses personnelles urgentes.
Lorsqu’un logement est acheté dans l’objectif de l’agrandir, deux besoins coexistent : le financement de l’acquisition et celui des travaux à réaliser après la transaction. Consacrer toutes les ressources disponibles au premier peut déséquilibrer le second, particulièrement si les investigations techniques ont été limitées avant l’achat.
Deux stratégies peuvent être comparées. La première consiste à augmenter l’apport pour diminuer le montant du crédit et son coût financier. La seconde réserve davantage de liquidités au chantier, quitte à emprunter une somme plus importante. Le meilleur arbitrage dépend des conditions de financement proposées, des incertitudes techniques et de la situation personnelle du foyer.
Une épargne conservée permet notamment de régler une intervention imprévue sans rechercher immédiatement un financement complémentaire. À l’inverse, emprunter davantage peut augmenter les intérêts et les frais. L’analyse doit donc porter à la fois sur le coût du crédit et sur les conséquences possibles d’une trésorerie insuffisante.
Il faut surtout distinguer deux réserves qui n’ont pas la même fonction :
- La réserve pour imprévus du chantier, destinée aux dépenses de construction supplémentaires crédibles.
- L’épargne personnelle de sécurité, destinée aux difficultés du foyer indépendantes de l’extension.
Une même somme ne peut pas être considérée comme intégralement disponible pour chacune de ces deux finalités. Si elle sert à payer un renforcement structurel, elle ne pourra plus absorber simultanément une réparation automobile urgente ou une baisse temporaire de revenus.
Pour estimer l’épargne réellement mobilisable, le propriétaire doit examiner ses dépenses incompressibles, ses autres projets, ses engagements financiers et les risques propres au logement. Il peut ensuite comparer les offres de crédit selon différents niveaux d’apport, sans supposer que la solution comportant le moins de capital emprunté est automatiquement la plus sécurisante.
Conserver une marge financière ne dispense pas de rechercher un financement adapté. Il faut maintenant comparer les solutions bancaires en tenant compte de leur fonctionnement concret et de leur coût complet.
Prêt travaux ou crédit immobilier : lequel choisir pour une extension importante ?
Le choix entre prêt travaux et crédit immobilier dépend du montant à financer, des garanties demandées, des justificatifs, des modalités de versement et du coût total du crédit. Un financement immobilier peut permettre un remboursement sur une durée différente, mais les frais et les formalités doivent être examinés. Le financement le plus adapté n’est pas nécessairement celui qui affiche la mensualité la plus faible.
Les appellations commerciales recouvrent des mécanismes qu’il faut distinguer. Un crédit affecté est lié à une opération déterminée selon les règles applicables. Un prêt personnel peut offrir une utilisation plus souple des fonds dans les limites du contrat. Un financement immobilier peut impliquer des garanties et des conditions particulières de déblocage.
Les catégories juridiques, les seuils, les conditions d’accès et les protections de l’emprunteur varient selon les pays francophones. En France, la fiche pratique de la DGCCRF sur les formules de crédit à la consommation détaille notamment les catégories de crédits concernés et les éléments entrant dans leur coût.
Pour comparer plusieurs offres, il est indispensable de raisonner à montant emprunté identique et d’étudier les conditions réellement proposées.
| Critère | Crédit travaux ou prêt personnel | Financement immobilier |
|---|---|---|
| Justificatifs | Variables selon la formule et l’affectation du crédit | Possibilité de documents immobiliers et de justificatifs d’avancement |
| Garanties | Selon le contrat et la situation de l’emprunteur | Garantie immobilière ou autre garantie éventuellement demandée |
| Déblocage des fonds | Selon les conditions du prêt | Versement unique ou progressif selon le contrat |
| Durée et mensualité | À comparer à partir des offres disponibles | À comparer en tenant compte du coût d’une éventuelle durée plus longue |
| Frais complémentaires | Frais et assurance éventuels selon l’offre | Frais de mise en place, de garantie et assurance éventuelle selon l’offre |
| Coût total | Capital, intérêts et frais applicables | Capital, intérêts et frais applicables, y compris ceux liés au déblocage éventuel |
Une durée plus longue peut réduire la mensualité tout en augmentant le montant cumulé des intérêts, à conditions comparables. Il faut donc examiner le coût total du financement et pas seulement son impact immédiat sur le budget mensuel. Les indicateurs de comparaison réglementaires, comme le TAEG lorsqu’il s’applique, doivent être interprétés dans le cadre juridique du pays concerné.
Pour certains crédits immobiliers avec déblocage progressif, des intérêts intercalaires peuvent également apparaître. Les modalités du contrat de crédit immobilier présentées par l’ANIL expliquent ce mécanisme dans le cadre français. Leur montant dépend notamment du calendrier de versement des fonds et des stipulations du contrat.
Le propriétaire qui rembourse déjà un prêt immobilier doit examiner les conséquences de chaque solution sur son financement existant. Un crédit séparé permet de conserver le prêt initial, mais ajoute une nouvelle échéance. Une augmentation du financement existant peut parfois être étudiée lorsque le prêteur le permet. Un refinancement implique de comparer les nouvelles conditions avec celles de l’ancien contrat.
Cette dernière option demande une vigilance particulière lorsqu’un prêt immobilier initial bénéficie de conditions plus avantageuses que celles aujourd’hui proposées au propriétaire. Remplacer l’ensemble du financement pour couvrir l’extension pourrait modifier le coût d’une dette qui aurait autrement conservé ses caractéristiques.
Le financement retenu doit enfin s’inscrire dans le budget global du ménage. Un prêt acceptable pour la banque peut représenter un effort durable difficile à supporter lorsque les autres charges du logement augmentent.
Comment construire le financement d’un bien immobilier sans déséquilibrer son budget ?
Pour financer un bien immobilier avec agrandissement sans déséquilibrer son budget, il faut calculer le coût global de l’opération et vérifier le reste à vivre après l’ensemble des remboursements et des charges courantes. Le montant accepté par un prêteur ne suffit pas à démontrer que le financement restera confortable. L’analyse doit aussi intégrer les aléas financiers et l’horizon de détention du logement.
Si l’extension accompagne un achat, le projet doit réunir le prix d’acquisition, les frais associés à la transaction, le financement des travaux, les frais annexes et les dépenses nécessaires à l’installation. Étudier séparément l’achat et l’agrandissement peut conduire à sous-estimer l’engagement financier réel.
Pour un propriétaire occupant déjà son logement, la logique reste identique. Le crédit immobilier existant, le nouveau financement et les autres remboursements doivent être examinés ensemble. La mensualité supplémentaire n’est qu’une composante de l’effort total.
Le calcul du reste à vivre doit également intégrer les charges de consommation, les assurances, les dépenses de transport, les obligations familiales et l’effort d’épargne nécessaire. L’extension peut elle-même entraîner une évolution des frais d’entretien, d’énergie et d’assurance du logement.
Une analyse prudente consiste à tester plusieurs situations plutôt qu’un seul budget fondé sur des revenus constants :
- La situation habituelle du foyer, après livraison de l’extension.
- Une période temporaire de revenus réduits, sans supposer leur disparition définitive.
- Une augmentation des charges courantes ou de certaines dépenses immobilières.
- Un chantier plus long que prévu, avec des frais transitoires supplémentaires.
Pour chaque situation, il faut déterminer si les remboursements, les dépenses essentielles et les besoins d’épargne restent compatibles. L’objectif n’est pas de prédire tous les événements futurs, mais de repérer les situations dans lesquelles le projet deviendrait financièrement contraignant.
La durée de détention du bien est un autre paramètre important. Un propriétaire envisageant de revendre quelques années après les travaux n’a pas le même horizon qu’un foyer souhaitant occuper durablement son logement.
À différentes dates possibles de revente, il est pertinent de rapprocher le capital restant dû, une estimation prudente de la valeur immobilière après extension et les frais susceptibles d’accompagner la transaction. Même si l’agrandissement valorise la maison, le produit net d’une vente ne permettra pas nécessairement de récupérer l’ensemble des dépenses et frais de financement engagés.
La valeur créée doit donc être appréciée parallèlement à la capacité du foyer à supporter l’endettement. Une extension satisfaisante sur le plan immobilier peut devenir problématique si elle réduit durablement les marges de manœuvre financières.
Une fois l’équilibre financier vérifié, la dernière difficulté consiste à organiser les étapes du projet dans le bon ordre. Le calendrier de financement doit être coordonné avec les autorisations, les engagements contractuels et le démarrage réel du chantier.
À retenir avant d’engager les entreprises
- Le budget à présenter au prêteur doit reposer sur un projet suffisamment défini pour limiter les prestations oubliées et les montants provisoires.
- Un accord de crédit ne garantit pas que toutes les sommes seront immédiatement disponibles : les conditions de versement doivent correspondre aux échéances du chantier.
- Toute modification majeure doit être chiffrée et confrontée aux fonds encore disponibles avant d’être définitivement acceptée.
Quand demander le financement d’une extension par rapport au début des travaux ?
Le financement d’une extension doit être préparé après une définition suffisamment précise du projet, mais sécurisé avant tout engagement de travaux nécessitant des fonds non disponibles. Il faut coordonner les études techniques, les autorisations applicables, les devis, la demande de crédit et les échéances contractuelles. L’objectif est de commencer le chantier avec un financement cohérent et une trésorerie réellement mobilisable.
Demander un prêt trop tôt, alors que les principales contraintes techniques restent inconnues, peut conduire à sous-estimer le montant nécessaire. À l’inverse, signer des engagements financiers importants avec les entreprises avant de sécuriser les ressources expose le propriétaire à des difficultés de paiement si le crédit n’est pas obtenu ou si les versements sont différés.
Une chronologie prudente commence par la vérification de la faisabilité technique et des règles d’urbanisme. Elle se poursuit par les études nécessaires, la définition des prestations et l’obtention de devis suffisamment précis pour établir un budget complet.
Une fois l’enveloppe financière consolidée, les demandes de financement peuvent être préparées avec les justificatifs requis par les établissements sollicités. Les conditions de validité des devis, les autorisations éventuellement nécessaires et les délais de mise en place du crédit doivent être examinés ensemble.
Il faut ensuite distinguer trois étapes qui ne produisent pas les mêmes effets : l’accord de financement, la conclusion du contrat de crédit et la mise à disposition effective des sommes. Leurs conséquences juridiques et leurs délais dépendent notamment du pays, du prêteur et du type de contrat.
Lorsque le financement prévoit des déblocages successifs, les fonds peuvent être soumis à la présentation de factures, à des justificatifs d’avancement ou à d’autres formalités contractuelles. Ces conditions doivent être confrontées aux acomptes et aux situations de travaux négociés avec les entreprises.
Il est donc préférable d’établir un calendrier faisant apparaître, pour chaque paiement prévu, la somme exigible, les conditions de déblocage bancaire, les justificatifs à fournir et les liquidités immédiatement disponibles. Ce document permet de repérer les périodes où un décalage pourrait apparaître.
Le chantier peut également évoluer après son démarrage. Face à une modification importante, l’objectif n’est pas d’accepter systématiquement la solution proposée ni de bloquer toute intervention, mais de disposer d’informations suffisantes pour décider.
Avant de valider un avenant, le propriétaire devrait obtenir un chiffrage écrit des travaux supplémentaires et vérifier leurs conséquences sur le calendrier, les autres prestations et le budget restant. Il doit ensuite comparer le montant engagé aux fonds disponibles et identifier les dépenses facultatives éventuellement reportables.
Si une modification compromet le financement, la nouvelle situation doit être réexaminée avec les professionnels concernés et, lorsque cela est nécessaire, avec le prêteur. Le propriétaire doit éviter de supposer qu’une augmentation du crédit sera automatiquement accordée.
La mise en place d’un plafond de dépenses autorisées sans nouvelle décision, d’un suivi régulier de la trésorerie et d’une procédure claire pour les avenants contribue à préserver la maîtrise du chantier.
La prochaine action consiste à réunir le budget consolidé, les devis actualisés, les justificatifs techniques et le calendrier prévisionnel des paiements pour les confronter aux conditions écrites du financement envisagé. Les travaux peuvent alors être engagés avec des ressources sécurisées, une réserve clairement identifiée et des limites de dépenses compatibles avec les capacités du foyer.
Peut-on financer les frais d’architecte et les études techniques avec le prêt destiné à l’extension ?
Cela dépend de la formule de crédit et des conditions du prêteur. Certaines dépenses annexes peuvent être intégrées au plan de financement lorsqu’elles sont acceptées et correctement justifiées. Il faut les identifier dès la constitution du dossier et demander quelles prestations seront éligibles ainsi que les documents nécessaires à leur prise en charge.
Une réserve pour imprévus doit-elle être obligatoirement empruntée ?
Non. La réserve peut provenir de liquidités personnelles, d’un financement adapté ou d’une combinaison de ressources, selon les possibilités du foyer et les conditions du crédit. L’essentiel est de ne pas compter deux fois la même épargne et de vérifier que les sommes pourront réellement être utilisées lorsqu’une dépense supplémentaire apparaîtra.
Que faire si une entreprise réclame un paiement avant le déblocage bancaire ?
Il faut examiner les échéances contractuelles avec l’entreprise et les conditions de déblocage prévues par le prêteur. Si un décalage apparaît, les solutions doivent être étudiées avant l’échéance, notamment l’ajustement contractuel du calendrier de paiement lorsque les parties l’acceptent. Un financement accordé ne signifie pas que les fonds sont immédiatement accessibles.
Faut-il faire estimer sa maison avant de financer un agrandissement ?
Une estimation avant et après travaux est particulièrement utile lorsque le projet représente un investissement important ou qu’une revente est envisageable. Elle permet de comparer le coût complet de l’extension à la valeur immobilière potentiellement créée. Cette estimation doit s’appuyer sur des biens comparables et rester prudente, car le prix de vente futur n’est jamais garanti.
Peut-on modifier le projet après avoir signé son crédit travaux ?
Les possibilités dépendent des caractéristiques du crédit, de son éventuelle affectation et de ses conditions contractuelles. Une modification importante peut nécessiter de nouveaux devis, une vérification de l’utilisation des fonds ou un échange préalable avec le prêteur. Avant d’accepter des prestations supplémentaires, il faut vérifier leur financement, leur incidence sur le calendrier et les formalités applicables.