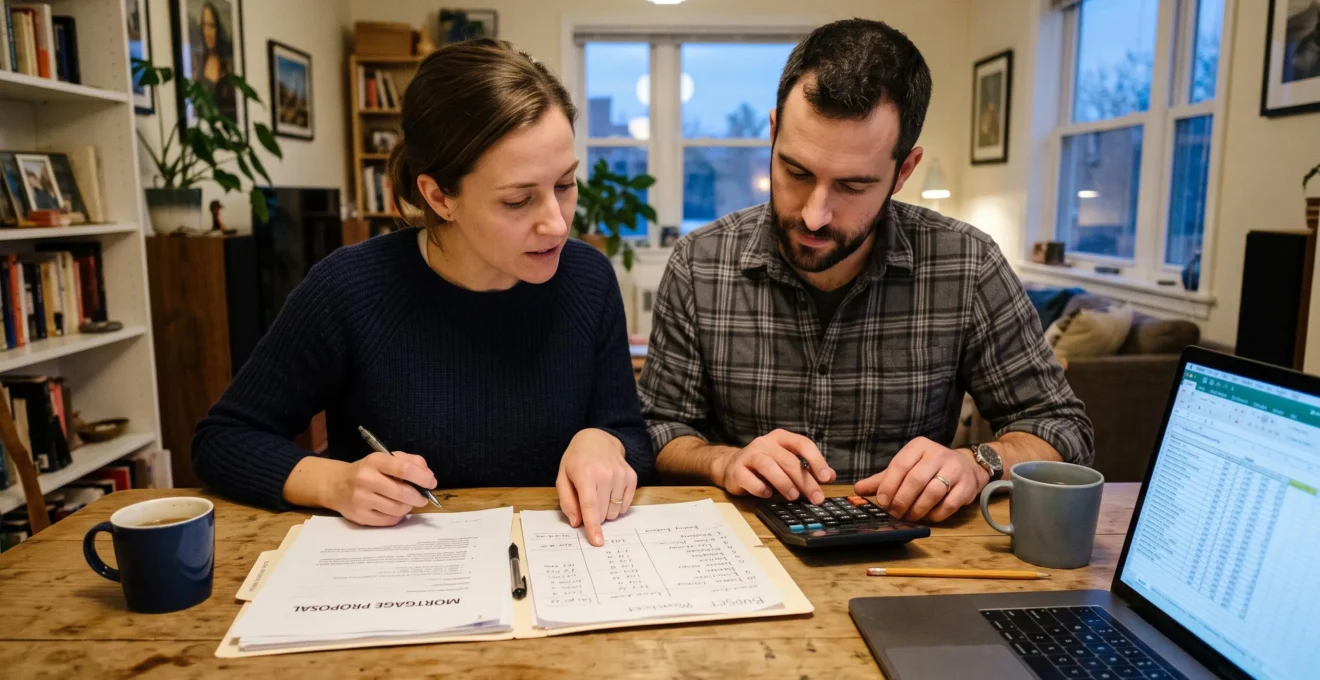
Financer sa résidence principale ne consiste pas seulement à obtenir le crédit immobilier le plus élevé possible. Le véritable enjeu est de devenir propriétaire tout en conservant suffisamment de ressources pour vivre, épargner et faire face aux dépenses qui apparaîtront après l’installation.
Un financement accepté par une banque peut devenir inconfortable lorsque les charges de copropriété, l’entretien du logement, les taxes ou les travaux s’ajoutent aux remboursements. À l’inverse, rechercher systématiquement la mensualité la plus basse peut alourdir considérablement le coût total de l’emprunt.
La bonne approche consiste à partir du budget que le ménage souhaite préserver, puis à ajuster le prix du logement, l’apport personnel et la durée du prêt. Cette méthode permet également d’anticiper une évolution familiale ou professionnelle sans devoir remettre immédiatement en cause le projet.
Les principes de gestion budgétaire présentés ici sont transposables à différents pays francophones. Les règles réglementaires et les dispositifs d’aide cités concernent spécifiquement la France et doivent être adaptés au pays d’acquisition.
Financer sa résidence principale : les trois décisions essentielles
- Définir une mensualité à partir du reste à vivre réel, et non uniquement de la capacité d’emprunt annoncée par la banque.
- Intégrer les dépenses de propriétaire, les travaux et une épargne de sécurité avant de déterminer le budget d’achat.
- Comparer plusieurs combinaisons d’apport et de durée pour limiter le coût du crédit sans sacrifier la souplesse financière.
- Comment construire le financement d’un bien immobilier sans déséquilibrer son budget ?
- Pourquoi les dépenses augmentent-elles souvent après l’achat de sa résidence principale ?
- Comment fixer une mensualité confortable pour sa résidence principale ?
- Petit logement ou budget maximal : quel choix pour un premier achat résidentiel ?
- Quels signaux montrent qu’un projet de résidence principale dépasse votre budget réel ?
- Quand acheter sa résidence principale lorsqu’un changement de situation est prévu ?
- Comment fixer son apport sans compromettre sa réserve de sécurité après l’achat ?
- Quels risques prendre en compte avant de raccourcir fortement la durée d’un prêt ?
Comment construire le financement d’un bien immobilier sans déséquilibrer son budget ?
Pour construire un financement immobilier équilibré, il faut déterminer simultanément le montant à emprunter, l’apport personnel et la durée de remboursement. Ces trois paramètres doivent être ajustés à partir d’une mensualité supportable et d’une réserve d’épargne préservée. La capacité maximale accordée par la banque constitue une limite de financement, pas nécessairement un budget d’achat confortable.
Le montant emprunté dépend du coût global de l’acquisition et des fonds propres effectivement mobilisés. Augmenter l’apport peut diminuer le capital emprunté, mais réduit aussi les liquidités disponibles après l’achat. Allonger la durée peut rendre une mensualité plus accessible, au prix d’intérêts supplémentaires si les autres paramètres restent identiques.
En France, le cadre d’octroi des crédits immobiliers prévoit en principe un taux d’effort maximal de 35 % des ressources de l’emprunteur, avec une durée généralement limitée à 25 ans et certaines exceptions. Ces règles sont détaillées dans la fiche du ministère de l’Économie sur le crédit immobilier. Elles encadrent les établissements prêteurs sans définir le niveau de dépenses idéal d’un ménage.
35 %
Taux d’effort maximal applicable en principe à l’octroi d’un crédit immobilier en France. Ce seuil ne garantit ni l’acceptation du financement ni une marge budgétaire suffisante après l’achat.
Ministère de l’Économie, fiche « Crédit immobilier : comment ça marche ? », 5 février 2026.
La différence entre la capacité bancaire et la capacité personnelle apparaît lorsqu’on confronte les deux méthodes de calcul.
| Critère | Approche bancaire | Approche du ménage |
|---|---|---|
| Revenus | Ressources retenues selon les critères du prêteur | Revenus disponibles et stabilité prévisible |
| Crédits | Charges d’emprunt entrant dans le taux d’effort | Ensemble des remboursements et engagements réguliers |
| Dépenses quotidiennes | Appréciées selon les méthodes de l’établissement | Montants réellement observés dans les comptes |
| Futur logement | Coût du financement | Financement, charges, fiscalité et entretien |
| Épargne | Évaluée selon le dossier | Capacité d’épargne à préserver chaque mois |
Le plan de financement doit également inclure les frais d’acquisition, les garanties, l’assurance emprunteur, le déménagement et les premières dépenses d’installation. Pour éviter une mauvaise surprise, il est préférable de distinguer le budget nécessaire à la signature de celui qui permettra de vivre dans le logement.
Un prix d’achat compatible avec le crédit accordé n’est donc acceptable que si le budget mensuel complet reste soutenable.
Cette première estimation devient plus fiable dès lors qu’elle tient compte des dépenses qui accompagnent concrètement le passage du statut de locataire à celui de propriétaire.
Pourquoi les dépenses augmentent-elles souvent après l’achat de sa résidence principale ?
Les dépenses d’un ménage peuvent augmenter après l’achat parce que la propriété entraîne des charges qui ne figuraient pas directement dans son budget locatif. Taxe foncière selon le pays, entretien, copropriété, assurances et travaux viennent compléter les mensualités du crédit. Ces coûts ne s’ajoutent pas tous au loyer précédent, puisque celui-ci disparaît généralement, mais ils modifient profondément la structure des dépenses.
Le remboursement du prêt n’est qu’une composante du coût d’occupation du logement. Un propriétaire doit également financer les réparations qui étaient auparavant assumées par son bailleur, les dépenses liées aux parties communes et les interventions nécessaires pour préserver l’état du bien.
L’ANIL recommande d’établir son budget avant de devenir propriétaire en tenant compte des assurances, des frais de fonctionnement, des taxes, de l’aménagement et des éventuels chevauchements entre loyers et échéances de prêt.
La méthode la plus utile consiste à établir un budget propriétaire complet : mensualité du crédit, assurance emprunteur si elle n’y figure pas déjà, assurance habitation, charges collectives, fiscalité applicable, énergie, entretien et provision pour travaux. Les dépenses annuelles doivent être ramenées à une valeur mensuelle afin d’être comparées aux revenus.
Une comparaison avec le budget locatif doit soustraire les dépenses qui disparaissent et conserver celles qui subsistent. Elle peut également révéler une hausse des transports, des consommations énergétiques ou des frais de déplacement liée au nouveau logement.
Le risque est particulièrement sensible lorsqu’un ménage utilise presque toute la mensualité autorisée par le prêteur. Une hausse de charges ou une réparation imprévue peut alors réduire immédiatement sa capacité d’épargne.
Dans l’ancien, le prix inférieur d’un logement ne suffit pas à démontrer qu’il est financièrement plus intéressant. Des travaux d’isolation, une installation de chauffage vieillissante ou des interventions sur l’immeuble peuvent modifier le coût de détention.
En France, le diagnostic de performance énergétique apporte des estimations conventionnelles de consommation et des recommandations de travaux. La fiche Service Public consacrée au diagnostic de performance énergétique précise sa portée. Il ne remplace ni les factures réellement attendues ni les devis d’entreprises.
Il faut donc confronter le prix d’achat aux dépenses d’occupation et aux travaux prévisibles, plutôt que comparer uniquement deux prix affichés.
Une fois ces charges recensées, elles permettent de déterminer la mensualité qui laisse réellement de la place aux autres besoins du ménage.
Comment fixer une mensualité confortable pour sa résidence principale ?
Une mensualité confortable est celle que le ménage peut payer régulièrement après avoir couvert ses dépenses indispensables, constitué une provision pour le logement et conservé une capacité d’épargne. Elle ne se résume pas à un pourcentage de revenus. Son montant doit être calculé à partir des dépenses réelles, puis confronté à plusieurs durées de crédit et à des scénarios moins favorables.
Le calcul commence par les revenus nets effectivement disponibles, auxquels il faut retirer les dépenses courantes, les crédits existants, les charges futures du logement et l’épargne de précaution souhaitée. Le solde constitue une base pour définir la mensualité cible, sous réserve d’intégrer correctement l’assurance emprunteur et de ne compter aucune charge deux fois.
Par exemple, dans un scénario purement hypothétique, un ménage dispose de 4 000 € mensuels, prévoit 2 200 € de dépenses courantes et futures hors crédit, et souhaite conserver 400 € d’épargne mensuelle. Son enveloppe théorique de remboursement immobilier est alors de 1 400 €, assurance emprunteur comprise. Ce résultat ne constitue ni une recommandation universelle ni une validation bancaire.
La mensualité obtenue doit ensuite être confrontée à différentes durées de remboursement. Une durée plus longue peut libérer du budget mensuel, mais entraîne généralement un coût total d’intérêts supérieur à taux et capital identiques.
Le bon choix dépend notamment de la stabilité des revenus, des dépenses familiales prévues et de l’importance accordée à la souplesse financière. Il n’existe pas de durée optimale indépendante de la situation du foyer.
Un test de résistance budgétaire complète utilement la simulation. Il consiste à recalculer le budget avec une baisse temporaire des revenus, une dépense exceptionnelle ou une augmentation de mensualité lorsque le contrat comporte un taux révisable. Les hypothèses retenues doivent correspondre aux risques plausibles du ménage.
Si le remboursement devient impossible dans un scénario raisonnablement défavorable, il faut envisager une mensualité plus faible, un budget d’achat réduit ou un financement différent.
Cette limite personnelle facilite ensuite l’arbitrage entre acheter immédiatement un logement plus modeste et viser directement un bien adapté à des besoins futurs.
Petit logement ou budget maximal : quel choix pour un premier achat résidentiel ?
Choisir entre un petit logement et un achat proche de son budget maximal dépend principalement de la durée d’occupation prévue, de l’évolution du ménage et du coût d’une éventuelle revente. Un logement moins cher offre généralement davantage de marge financière immédiate, mais peut imposer un second achat rapidement. Un bien plus grand peut limiter les déménagements tout en augmentant la contrainte mensuelle.
Le scénario « petit pour commencer » convient notamment lorsque les besoins résidentiels sont encore incertains ou que le ménage souhaite préserver sa mobilité. Il comporte toutefois un coût potentiel : frais d’acquisition, honoraires d’agence éventuels, travaux de remise en état et dépenses liées à une future transaction.
Une revente peut aussi intervenir dans un marché moins favorable que prévu. Il ne faut donc pas supposer que la hausse du prix du logement remboursera automatiquement les frais de détention et de transaction.
À l’inverse, acheter directement la taille cible peut présenter un intérêt lorsque la localisation, les transports, la surface et les besoins familiaux sont suffisamment prévisibles. Mais une pièce supplémentaire ou une prestation de confort ne justifie pas toujours de mobiliser toute la capacité d’emprunt disponible.
Pour comparer les deux trajectoires, un horizon de sept à dix ans peut servir de cadre de simulation hypothétique, sans constituer une durée de détention recommandée universellement.
| Critère | Petit logement puis revente | Logement cible directement |
|---|---|---|
| Mensualité initiale | Potentiellement plus faible | Potentiellement plus élevée |
| Évolution des besoins | Risque de déménagement anticipé | Adaptation potentiellement plus durable |
| Transactions | Deux acquisitions possibles | Une acquisition si les besoins restent compatibles |
| Risque de marché | Exposition lors de la revente | Exposition en cas de revente ultérieure |
| Souplesse budgétaire | Marge initiale potentiellement supérieure | Marge à vérifier après financement |
Pour chaque scénario, il convient de comparer les frais de transaction, le capital restant dû à la date envisagée de revente, les travaux, les charges d’occupation et la capacité d’épargne cumulée. Les prix futurs doivent rester des hypothèses, pas des gains acquis.
Quel que soit le scénario retenu, certains signes permettent de reconnaître suffisamment tôt un projet qui excède les moyens réellement disponibles.
Quels signaux montrent qu’un projet de résidence principale dépasse votre budget réel ?
Un projet immobilier dépasse probablement le budget réel du ménage lorsqu’il mobilise presque toute son épargne, supprime sa capacité d’épargner ou dépend de revenus futurs incertains. D’autres alertes apparaissent lorsque les dépenses après acquisition sont sous-estimées ou que le remboursement devient difficile au moindre imprévu. L’accord bancaire ne suffit pas à écarter ces risques.
Les premiers signaux sont comptables : un apport qui laisse le compte d’épargne presque vide, des travaux indispensables non financés, une mensualité qui absorbe l’intégralité du surplus mensuel ou des charges annuelles impossibles à provisionner.
D’autres indices relèvent de l’organisation de la vie quotidienne. Un ménage peut se retrouver à reporter tous ses projets familiaux, à compter sur une augmentation de salaire non confirmée ou à considérer une prime exceptionnelle comme indispensable au remboursement courant.
Une capacité d’emprunt théorique ne signifie pas que la banque garantit le confort financier du ménage. L’établissement apprécie la solvabilité et le risque de crédit selon ses propres critères, alors que l’acheteur doit aussi préserver ses objectifs de vie et sa capacité à absorber les imprévus.
Un autodiagnostic en trois niveaux permet de transformer ces observations en décisions concrètes.
| Niveau | Situation budgétaire | Décision à envisager |
|---|---|---|
| Vert | Charges couvertes, épargne conservée et imprévus absorbables | Poursuivre l’analyse du bien et du financement |
| Orange | Budget équilibré uniquement avec une faible marge | Réexaminer le prix, l’apport ou la mensualité |
| Rouge | Équilibre dépendant de ressources non garanties ou de l’absence totale d’imprévu | Revoir profondément le montage ou reporter l’achat |
Cette grille constitue un outil de décision personnel, non un barème réglementaire. Pour l’utiliser correctement, il faut travailler à partir de dépenses constatées et d’hypothèses réalistes, sans confondre économies souhaitées et économies déjà réalisées.
Un projet peut aussi devenir trop ambitieux lorsque les acquéreurs refusent de réviser leurs critères de recherche malgré des simulations systématiquement tendues.
Ce diagnostic doit aussi intégrer l’avenir, notamment lorsqu’une évolution professionnelle ou familiale risque de modifier le budget après l’installation.
Quand acheter sa résidence principale lorsqu’un changement de situation est prévu ?
Lorsque la situation familiale ou professionnelle doit évoluer, le bon moment pour acheter dépend de la prévisibilité du changement, de ses conséquences financières et de l’horizon d’occupation du logement. Un événement proche qui fragilise les revenus ou impose un déménagement peut justifier un report. Un changement anticipé peut, en revanche, être intégré dès le départ à un financement suffisamment souple.
Une naissance peut augmenter les dépenses et modifier les besoins de surface. Un congé parental ou une formation peut diminuer temporairement les revenus. Une mutation professionnelle peut remettre en cause la localisation choisie, tandis qu’une création d’entreprise peut rendre les ressources futures moins prévisibles.
Ces événements n’ont pas tous les mêmes conséquences. Le risque immobilier dépend notamment de leur calendrier, des économies déjà disponibles et de la possibilité de conserver le logement suffisamment longtemps.
Lorsqu’un déménagement est probable à court terme, les frais d’acquisition et les dépenses de revente peuvent peser lourdement sur l’opération. La perte éventuelle à la revente doit également être envisagée, sans supposer que la valeur du bien augmentera.
Un changement prévu à moyen terme peut être plus facilement absorbé si la mensualité a été déterminée à partir du budget futur, et non du revenu actuel le plus élevé.
Le ménage doit donc distinguer les changements planifiables des événements subis. Les premiers peuvent être chiffrés dans une simulation spécifique ; les seconds justifient de maintenir une réserve de précaution.
Certains contrats permettent de moduler les mensualités ou de reporter temporairement des échéances sous conditions. Ces mécanismes ne sont pas automatiques : ils peuvent entraîner des frais ou accroître le coût total du prêt. Une éventuelle assurance perte d’emploi présente elle aussi des conditions, exclusions et limites de prise en charge à vérifier.
Avant de signer, il faut examiner les clauses relatives aux modifications d’échéances et calculer le budget avec les revenus les moins favorables raisonnablement envisageables.
Lorsque le moment d’achat paraît cohérent, la prochaine question consiste à déterminer quelle partie de l’épargne peut être investie sans compromettre la sécurité financière du foyer.
Comment fixer son apport sans compromettre sa réserve de sécurité après l’achat ?
Pour fixer un apport personnel prudent, il faut commencer par calculer l’épargne nécessaire après l’achat, puis déduire cette réserve des liquidités disponibles. L’apport doit contribuer au financement des frais d’acquisition et du logement sans consommer les fonds destinés aux dépenses courantes, aux travaux et aux imprévus. L’apport maximal possible n’est donc pas nécessairement le plus adapté.
La distinction essentielle oppose l’apport utile à l’apport maximal. Le premier répond aux besoins du montage financier et aux exigences éventuelles du prêteur. Le second mobilise presque toutes les ressources disponibles, parfois au détriment de la capacité à faire face à une dépense inattendue.
La réserve de sécurité doit être dimensionnée selon les charges incompressibles, la stabilité des revenus et l’état du logement. Plusieurs mois de dépenses essentielles peuvent servir d’objectif de précaution, mais aucun nombre universel ne convient à tous les ménages.
Il faut également distinguer la réserve générale des fonds déjà affectés aux premiers travaux, au déménagement et à l’installation. Une dépense prévisible ne doit pas être présentée comme un imprévu pour donner artificiellement l’impression que l’épargne est suffisante.
Conserver des liquidités a néanmoins un coût financier potentiel : un apport inférieur entraîne généralement un emprunt plus important, et donc davantage d’intérêts à conditions identiques. L’arbitrage dépend du taux du crédit, du rendement net et du risque de l’épargne conservée, mais aussi de l’utilité immédiate des liquidités disponibles.
Lorsque l’épargne est limitée, plusieurs solutions peuvent être étudiées : réduire le budget d’achat, ajuster la durée, mobiliser une aide familiale formalisée ou vérifier l’éligibilité à des dispositifs de financement aidé. En France, l’épargne logement et certains prêts aidés peuvent participer au montage selon les conditions en vigueur. Leur accessibilité varie selon la situation du ménage et du bien.
Une durée plus longue, éventuellement associée à la possibilité contractuelle de remboursements anticipés, peut également préserver des liquidités à court terme. Cette stratégie doit toutefois être comparée à son coût total et aux éventuelles pénalités.
Checklist : préparer un apport sans épuiser son épargne
- Recensez les comptes et placements réellement mobilisables, puis établissez un relevé daté des liquidités disponibles.
- Calculez les dépenses essentielles du ménage et formalisez un montant de réserve de sécurité à conserver.
- Listez les frais d’acquisition, le déménagement et les premiers travaux dans un budget d’installation distinct.
- Déduisez la réserve et les dépenses d’installation de l’épargne mobilisable pour obtenir une enveloppe d’apport prévisionnelle.
- Faites établir plusieurs simulations de prêt et conservez un tableau comparant apport, mensualité, durée, coût total et épargne restante.
L’apport retenu influence directement le capital à financer. Il reste alors à choisir la durée de remboursement sans rechercher une économie d’intérêts qui fragiliserait le budget mensuel.
À retenir avant de choisir la durée du crédit
- Une mensualité élevée n’est acceptable que si le ménage conserve de quoi financer ses charges et son épargne de sécurité.
- Le coût total du crédit doit être comparé à la souplesse budgétaire obtenue avec une durée plus longue.
- Les options de modulation et les remboursements anticipés doivent être examinés dans le contrat, et non supposés disponibles.
Quels risques prendre en compte avant de raccourcir fortement la durée d’un prêt ?
Raccourcir fortement la durée d’un prêt immobilier permet généralement de réduire les intérêts payés et de rembourser plus rapidement le capital. En contrepartie, la mensualité augmente et laisse moins de ressources pour les dépenses courantes, les travaux et l’épargne. Ce choix devient risqué lorsque le ménage sacrifie sa souplesse financière pour accélérer le désendettement.
À capital et taux identiques, une durée courte réduit la période pendant laquelle les intérêts sont calculés. Mais l’économie obtenue ne doit pas être analysée isolément : elle s’accompagne d’un effort mensuel plus important, potentiellement difficile à maintenir lorsque les revenus baissent ou que les charges augmentent.
Il faut également considérer la concentration du budget dans le remboursement immobilier. Un propriétaire peut accroître rapidement la part de capital remboursée tout en disposant de trop peu de liquidités pour financer une réparation, une transition professionnelle ou un projet familial.
Une durée intermédiaire peut constituer une alternative. Elle permet de retenir une mensualité compatible avec le budget courant et, lorsque le contrat l’autorise, d’accélérer ponctuellement le remboursement en fonction de l’épargne réellement disponible.
La stratégie d’un prêt plus long suivi de remboursements anticipés n’est toutefois pas équivalente en coût à un prêt court. Elle peut entraîner davantage d’intérêts et d’éventuelles indemnités. Les modalités de modulation des mensualités, les seuils d’application et les conditions de remboursement anticipé doivent être examinés avant la signature.
Pour comparer les options, il est utile d’établir plusieurs simulations avec le même capital emprunté, puis de vérifier le coût total, l’effort mensuel et l’épargne préservée. Les taux, frais et assurances propres à chaque offre doivent également être pris en compte.
La décision dépend avant tout de la capacité à conserver une marge budgétaire durable. Une mensualité plus élevée peut être adaptée à un ménage aux revenus stables et à l’épargne suffisante, mais devenir contraignante pour un foyer dont les dépenses sont appelées à évoluer.
Le critère décisif n’est donc pas de rembourser le plus vite possible : il est de pouvoir respecter ses échéances sans fragiliser le financement des autres besoins.
Pour finaliser votre décision, établissez un budget propriétaire complet, fixez votre mensualité cible et demandez plusieurs offres comparables. Vérifiez ensuite les clauses contractuelles et la réserve qui restera disponible après l’acquisition : ce sont ces éléments réunis qui permettront de choisir un financement réellement adapté à votre résidence principale.
Peut-on obtenir un crédit immobilier sans utiliser toute son épargne ?
Oui, un emprunteur peut chercher à préserver une partie de son épargne. Le montant d’apport demandé dépend toutefois de l’établissement prêteur, du dossier et des caractéristiques du financement. Il est préférable de présenter un budget détaillant les fonds mobilisés, les frais d’acquisition et la réserve de sécurité conservée.
Faut-il intégrer l’assurance emprunteur dans le calcul de la mensualité ?
Oui. Le coût de l’assurance emprunteur doit être pris en compte dans les dépenses de crédit lorsqu’elle est souscrite. Pour comparer correctement les offres et calculer le reste à vivre, il faut vérifier si les mensualités annoncées incluent déjà cette assurance afin d’éviter de la compter deux fois.
Comment prévoir les travaux lorsque leur montant n’est pas encore connu ?
Il faut distinguer les travaux identifiés des dépenses d’entretien encore incertaines. Les premiers devraient être évalués à partir de diagnostics, de visites techniques et, si possible, de devis. Les secondes justifient une réserve de précaution. Pour un logement en copropriété en France, les documents financiers et les procès-verbaux des assemblées générales permettent aussi d’identifier les dépenses collectives envisagées.
Peut-on modifier les mensualités de son crédit après l’achat ?
Certains contrats prévoient une modulation des échéances ou des reports sous conditions. Leur disponibilité, leur amplitude, leurs délais d’application et leur effet sur le coût total dépendent du prêt. Il faut donc consulter les dispositions contractuelles avant de compter sur ces mécanismes pour gérer une variation de revenus.
Le budget maximal annoncé par la banque correspond-il au prix maximal du logement ?
Pas nécessairement. Il faut distinguer le capital empruntable, l’apport disponible et le coût global de l’opération. Le budget d’achat doit tenir compte des frais d’acquisition, des travaux prévisibles et de l’épargne que le ménage souhaite conserver. Un financement bancairement envisageable peut donc correspondre à un prix supérieur à celui qui permettrait de préserver un budget quotidien confortable.